Вторник, 29 Мая 2012 19:37
Потребительское кредитование переживает этап посткризисной трансформации
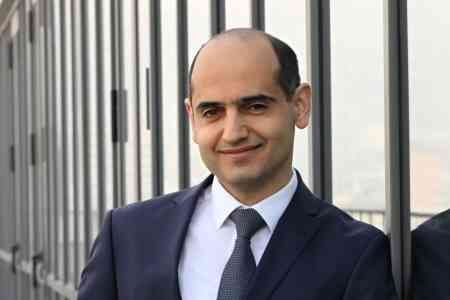
АрмИнфо Интервью руководителя Кредитного Управления ИНЕКОБАНКа Вагинака Хачатряна информационному агентству АрмИнфо
Г-н Хачатрян, ИНЕКОБАНК традиционно в течение многих лет занимает ведущие позиции на сегменте потребительского кредитования. Поэтому интересно узнать Вашу оценку, как будет развиваться рынок кредитной розницы в ближайшей перспективе, и какие процессы переживает сегодня эта область – идет посткризисная активация или она обманчива и следует ожидать углубления кризисных явлений? Как следствие, что Вы можете сказать о степени кредитоспособности наших граждан с точки зрения потребления кредитных банковских продуктов?
Если за основу анализа внутренней конъюнктуры потребительского рынка брать сделки нашего банка, то данный сегмент переживает скорее этап посткризисной трансформации. Это можно отследить сразу по нескольким показателям, и по динамике роста нашего портфеля, и по объему выданных кредитов. Важен, естественно, и уровень платежеспособности заемщиков. Он среди наших клиентов достаточно высок. Так что, отвечая на Ваш вопрос отмечу, что ситуация на сегменте потребительского кредитования за последнее время не только не ухудшилась, но даже улучшилась. Может быть, она не достигла пока докризисной кондиции, но говорить о возможном ухудшении этого сегмента уже не приходится. Важно, что в стране есть сегодня платежеспособный спрос, который удовлетворяется банками.
Как у банков обстоят дела с новыми клиентами? Ведь рынок у нас небольшой, следовательно, и новых клиентов не так много. Даже для “старых”, судя по политике банков, объемы операций все же лимитированы. То есть, получается, сейчас происходит простой переток клиентов от одного банка в другой, более “родственный”.
Трудно подсчитать сейчас количество новых клиентов. Потому что рынок потребительского кредитования на самом деле не так узок, как кажется и обслужить его два, три или даже четыре банка не в состоянии. Конечно, в большинстве случаев портфели потребительских кредитов растут за счет “старых” клиентов, которые имеют кредитную историю в банке, в основном конечно, положительную. Наряду с этим есть, несомненно, и неосвоенный сегмент заемщиков, тех, кто по самым разным причинам не обращались в банк за кредитами. Наш банк наращивает кредитный портфель, как за счет “новых” клиентов, так и клиентов имеющих положительный опыт получения кредитов в ИНЕКОБАНКе.
Хотел бы кое-что добавить к первому вопросу о конъюнктуре потребительского рынка. Все, о чем я говорил выше, касается в основном небольших потребительских кредитов на приобретение, например, бытовой или компьютерной техники. Что же касается более крупных кредитных продуктов, в том числе ипотеки, то здесь, безусловно, есть некоторое снижение темпов кредитования по сравнению с докризисным периодом.
Особенно по ипотечному кредитованию?
Да, но и этот рынок сейчас находится на восстановительном этапе, платежеспособный спрос на ипотечные кредиты сейчас возрождается.
Это не сезонный фактор?
Нет, я имею виду более широкий временной период, и сезонность здесь не причем. Хочу также заметить, что если до кризиса, когда цены на жилье постоянно росли, заемщики оформляли ипотеку в спекулятивных целях, то есть с надеждой, что смогут дороже продать и, погасив ипотеку, получить также неплохую прибыль, то сейчас люди приобретают жилье для собственных нужд. То есть в последнее время возрос как платежеспособный спрос на жилье, так и качество сделок по купле/продаже недвижимости. К концу этого года мы планируем нарастить портфель ипотечного кредитования на 40-50%.
Розничное кредитование является наиболее рискованным для банков. Поэтому многие банки постоянно усиливают риск-менеджмент, применяют различные технологии по снижению рисков, в частности внедряют скоринговые системы оценки заемщиков. Что вашему банку помогает управлять рисками в области розничного кредитования?
ИНЭКОБАНК конечно имеет свои подходы, систему и методологию оценки рисков. Наш банк, как известно, является одним из первых банков, приступивших к широкому предложению продуктов по потребительскому кредитованию в Армении. Работая с заемщиками свыше 12 лет, мы сумели приобрести богатый опыт и хорошую традицию кредитования, что очень помогает нам не только сводить к минимуму возможные риски и предупреждать их, но и, удовлетворяя нарастающие потребности клиентов, оказывать высокий уровень обслуживания. Кроме этого, в вопросе качественного обслуживания и снижения рисков нам очень помогает скоринговая система, которую мы внедрили в 2011 году. Автоматизированная система принятия кредитных решений, которая позволяет оформлять кредит на месте без посещения банка (Инекобанк сотрудничает с более чем 300 магазинами и торговыми точками) позволяет нам ускорить процесс выдачи кредитов, повысить эффективность деятельности, улучшить качество обслуживания.
Тем не менее, недокредитованность на рынке даже сегодня существует. Есть ли у банка новые технологические решения для этой категории заемщиков?
Новые технологические решения у банка, безусловно, есть, и мы сейчас активно работаем в этом направлении. В частности, в данный момент сотрудники банка разрабатывают систему по оценке потенциальных клиентов и выдаче карточных кредитов, которая позволит значительно улучшить процесс принятия решений и выдачи таких кредитов. Однако на первом плане у нас пока комплексные решения, рассчитанные на широкий круг потенциальных заемщиков. Такую политику диктует сегодня рынок. Вместе с тем, специфические продукты, рассчитанные на конкретных потребителей, тоже приемлемый вариант для банка и мы думаем над разработкой и таких продуктов.
Какие тенденции сейчас прослеживаются по линии плохих кредитов?
В нашем портфеле, я имею в виду потребительское кредитование, уровень просроченных кредитов на протяжении последних двух лет не превышает и 2-2.5%, что беспрецедентно не только для самого банка, но и для всей банковской системы. Настолько качественным наш портфель не был даже в предкризисный период. Мы объясняем этот успех высокой эффективностью деятельности, наличием хорошего риск-менеджмента и отлаженных банковских технологий, профессионализмом наших сотрудников.
В минувшем году кредитный портфель банка возрос на 58% и по этому показателю банк занимает на рынке 9 место. На какую позицию рассчитываете в этом году, вероятно на более ведущую. Какой рост кредитного портфеля заложен в стратегическом плане развития на этот год?
В этом году мы будем работать над тем, чтобы сохранить прежние темпы роста кредитного портфеля и довести его, по меньшей мере, до 80 млрд. драмов, в том числе и за счет более активного потребительского кредитования. Интенсивно продолжим работать и в карточном сегменте, объем которого мы планируем нарастить в два раза в основном за счет овердрафтов. В скором времени – через месяц - максимум два планируем внедрение нового карточного продукта для шопинга. Активно продолжим развивать также уже довольно раскрученный продукт “Апарик +”. С радостью хочу сообщить, что ИНЕКОБАНК присоединяется к международной платежной системе Visa. То есть, как видите, мы пытаемся расширить перечень наших услуг, удовлетворяя, таким образом, любые запросы наших клиентов.
Банк по состоянию на конец первого квартала входит в тройку лидеров по объемам кредитования малого и среднего предпринимательства. Кому как не Вам знать, в чем нуждается сегодня бизнес. Какие перемены произошли на этом сегменте за последнее время?
И здесь у нас имеется достаточно богатый опыт работы. Как раз рост портфеля в минувшем году и был в большей степени обеспечен за счет кредитования малого и среднего предпринимательства (в 2012 году рост кредитного портфеля МСБ составил 60%). Вообще для Армении, где уделяется большое внимание развитию малого и среднего предпринимательства, рынок кредитования МСБ достаточно велик. Однако наряду с этим наблюдается также очень высокая конкуренция между банками. Если на сегменте потребительского кредитования конкуренция усиливается только сейчас, то на сегменте МСБ острая конкуренция сложилась года 3 назад, что и привело к резкому снижению процентных ставок на бизнес кредиты. Однако высокая конкуренция между банками приводит не только к снижению процентных ставок и улучшению качества обслуживания (что, безусловно, является положительным фактором), но и в некоторых случаях к “сверхкредитованию”, что может иметь тяжелые последствия для субъектов МСБ. Наш банк старается избегать таких случаев. Одновременно, мы достаточно консервативны в тех случаях, когда задолженность заемщиков превышает их собственные средства.
В любом случае обращаясь к проблемам МСБ, отмечу, что резких ухудшений климата в среде малого предпринимательства мы не ощущаем.
В каких случаях банк отклоняет заявку на получение кредита? И каков процент отказов как по бизнес кредитам, так и потребительским?
Причин несколько. Мы можем отказать в кредите из-за низкой платежеспособности потенциального заемщика, то есть в случае если отсутствует четкая информация о том, за счет чего потенциальный заемщик будет обслуживать кредит, или например, если поймем, что цель кредита или проект, под который требуется кредит, слишком рискованный. Не редко отказываем и из-за плохой кредитной истории. Что касается количества отказов, то банк работает оперативно. Если потенциальный заёмщик по тем или иным критериям не соответствует кредитной политике банка, то мы стараемся на начальной стадии рассмотрения кредитной заявки отказать клиенту. Если же кредитная заявка проходит начальный этап, то в большинстве случаев кредит одобряется. В любом случае мы работаем достаточно быстро, а решение по кредиту принимаем за 10-15 минут для потребительских кредитов и до 10 дней по МСБ.
В последнее время многие банки стали предлагать кредиты, не запрашивая при этом справку с места работы, правда, они устанавливают лимиты. О чем это говорит, почему банки переходят на такие схемы?
Опять-таки по причине острой конкуренции. Между банками сейчас идет борьба за каждого клиента и в этой борьбе они идут и на такие шаги, то есть предлагают максимально привлекательные кредиты, пусть и рискованные.
К чему может привести такая поведенческая практика?
Это палка о двух концах. Наличие на рынке таких схем кредитования имеет свои как положительные, так и отрицательны стороны. Банки за счет таких продуктов рассчитывают на расширение клиентской базы, и диверсификацию рисков, что в определенных ситуациях вполне оправдано. С другой стороны такая политика происходит за счет качества кредитного портфеля, то есть за счет определенных потерь. Тем не менее, у них есть ряд мероприятий по снижению рисков, хотя бы в виде как Вы заметили установленных лимитов. Хочу добавить, что вышеупомянутая мной автоматизированная скоринговая система, которую мы используем при “апарик” кредитовании, также не требует от клиентов справки о доходах. В этом случае мы используем альтернативные источники информации, такие как ACRA и др., что позволяет нам управлять кредитными рисками и существенно снижает вероятность невозвратов потребительских кредитов.
В каком режиме ИНЕКОБАНК работает с региональными заемщиками?
В регионах мы также достаточно активны как по потребительским кредитам, так и кредитам малому и среднему предпринимательству. Региональная сеть банка насчитывает в настоящий момент 7 филиалов. Естественно, есть планы по расширению географии региональных подразделений. В последнее время банк активно кредитует также сферу сельского хозяйства, в частности в сфере перерабатывающей промышленности. В данном сегменте нам уже удалось сформировать неплохой портфель. В будущем мы планируем расширять сеть региональных филиалов и не снижать темпы кредитования в данном сегменте.
И последний вопрос, ощущают ли банки конкуренцию со стороны микрофинансовых организаций? Они тоже очень активны сейчас и на сегменте МСБ и на сегменте потребительского кредитования.
В некотором смысле ощущаем, но этой конкуренции не опасаемся. Думаю, у банков преимуществ больше, нежели у кредитных компаний и микрофинансовых организаций. Банки располагают более широкой «линейкой» банковских продуктов и могут выступать с более привлекательными предложениями.
Беседовала Элита Бабаян










 Для Армении региональная экономическая интеграция - это не только возможность экономического развития, но и важный фактор укрепления долгосрочного мира - Альберт Айрапетян
 Эксперт: Рынок недвижимости Армении через 2 года выйдет на определенное плато и стабилизируется
 Аналитик: Необходимо единение науки, вузов и государства, иначе возможности развития ИИ будут работать для экономик других стран
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков