

АрмИнфо. В банковской системе в основном накопленные с 2022 года средства, поступили от нерезидентов и большая их часть все еще в Армении. Об этом в интервью исследовательскому ресурсу Hetq (След) сообщил глава Центрального Банка РА Мартын Галстян.
"То есть если это рассматривать как показатель качества, то надо понимать, что есть страны, которые подобные услуги предлагают, и нерезиденты могли бы выбрать другие страны, но их выбор пал на банковскую систему Армении и в этом есть определенный компонент качества. Но качество и управление рисками должны сопоставляться. В частности, банками сделаны серьезные вложения в комплаенс, были арендованы большие команды, которые помогают банкам чтобы этот большой приток не стал проблемой с сопутствующими нарушениями, препятствующими выполнению обязательств", - подметил он.
В целом глава ЦБ заметил, что всегда нужно работать над обеспечением более высокого качества как в контексте создания продуктов, так и новых возможностей сбережений для граждан. "Но хочу отметить, что на данный момент имеется развивающийся рынок инвестиционных компаний. И думаю, что со временем мы постараемся создать такую среду, чтобы эти две группы игроков - банки и инвесткомпании конкурировали друг с другом, что приведет, согласно нашему представлению, к появлению качественно новых продуктов", - добавил глава Центробанка.
На вопрос доволен ли он темпами развития, Галстян заметил, что банковская система Армении сверхкапитализирована и сверхликвидна. "Но что касается предоставления качественных продуктов и повышения узнаваемости - здесь предстоит еще проделать много работы. Однако есть уже банки, которые объявляют о намерении проведения IPO в Лондоне, что само по себе уже достаточно хорошая новость", - резюмировал он?
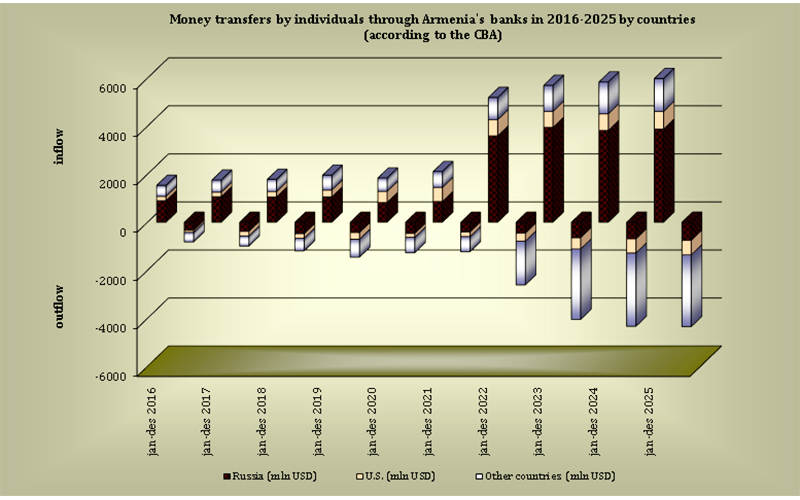
Напомним, что в 2022 году огромный приток релокантов (в основном из РФ) в Армению вместе со своими капиталами и бизнесом, с сопутствующим открытием здесь счетов, приобретением банковских карт и проведением денежных переводов, позволил армянским банкам получить сверхприбыль, которая только за 2022 год подскочила в 3 раза (почти до $700 млн). Причем, этот рост исходил от непроцентных доходов. В частности, ощутимо вырос доход от купли-продажи валюты (в 6,3 раза), от денежных переводов (в 2,1 раз) и карточных операций (на 41,2%). В плане последних банкам удалось получить сверхприбыль благодаря установленным для нерезидентов высоким тарифам, которые в 5-10 раз превысили планки, применяемые к резидентам. По денежным переводам банки придерживались такойже тарифной политики по отношению к нерезидентам. А с купли-продажи валюты банки тогда заработали серьезные суммы также благодаря релокантам, действия которых создали на валютном рынке Армении высокую волатильность с сопутствующим резким укреплением драма. С одной стороны, это позволило банкам обеспечить сверхприбыль, но с другой стороны негативно сказалось на субъектах экономики, а также привело к скачку цен на недвижимость (особенно аренды), что в свою очередь стало быстро сужать темпы роста ипотеки, которая долгое время выступала драйвером увеличения кредитного портфеля.
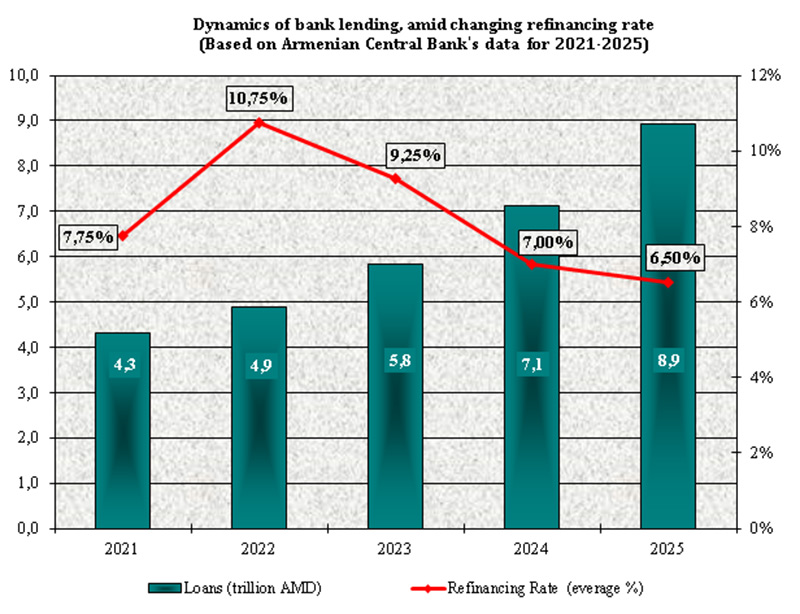
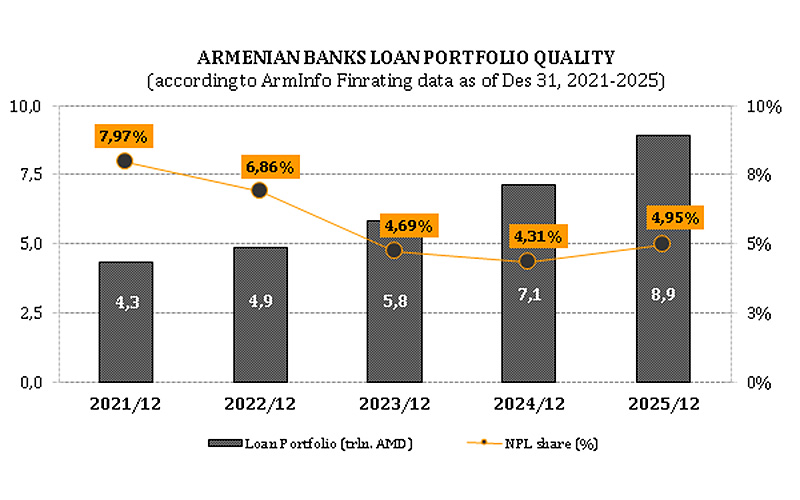
По данным Финансового Рейтинга банков Армении на 31.12.2025г, подготовленного ИК АрмИнфо, чистая прибыль банковской системы за отчетный год превысила $1.1 млрд и примечательно, что рост этого показателя еще за год до этого вернулся к естественным темпам, став обеспечиваться процентными доходами, т.е. благодаря возобновлению активного кредитования. По итогам же 9-ти месяцев 2026 года чистая прибыль банковской системы составила $922 млн при кредитном портфеле почти на $25 млрд (с годовым ростом на 24%).





 Эксперт: Азербайджан имея собственный газ из экономических выгод стремиться закупать российский, а Армения не обладая альтернативой, пытается отказаться от него
 Эксперт: Турция постепенно усиливает свое энергетическое влияние на Южном Кавказе, всё заметнее пересекаясь с интересами России и Ирана
 Политик: Разработка Амулсара - превращает Армению в сырьевой придаток мировой экономики
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
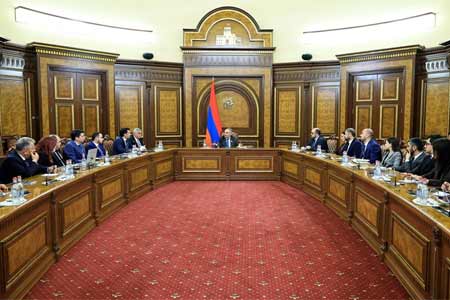 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков