

АрмИнфо.Банковскому сектору Армении удалось удержать прибыль в двузначном росте благодаря активизации кредитования экономики. Однако долгосрочность тренда маловероятна в условиях наметившегося торможения роста экономики.
По данным Финансового Рейтинга Банков Армении на 30.06.2024г, подготовленного ИК АрмИнфо, чистая прибыль по итогам I полугодия незначительно замедлилась в годовом росте с 25% до 21%, в результате резкого ускорения роста корпоративного кредитования с 3% до 21%, обогнавшего забуксовавший до 20% прирост розничного кредитования.
Это в свою очередь позволило общему кредитному портфелю ускорится в двузначном росте до 20%, тем самым обеспечив более высокий 23%-ый рост доходов от кредитования. В результате, объем кредитных вложений к 1 июля 2024г превысил 6 трлн драмов ($15.5 млрд), в частности корпоративное кредитование достигло 3.1 трлн драмов ($7.9 млрд) и розничное - 2.5 трлн драмов ($6.5 млрд), а чистая прибыль по итогам I полугодия составила 172.1 млрд драмов ($443.5 млн). В кредитном портфеле чуть более высокий рост продемонстрировали межбанковские кредиты - на 29% до 200.2 млрд драмов ($515.8 млн), что говорит о более активной взаимовыручке между банками в вопросах нехватки краткосрочных ресурсов.
Но в аспекте поддержки активности кредитования особо значимая роль отводится к таким источникам фондирования, как долгосрочные ресурсы, а именно привлеченные по международным программам средства, объем которых вырос за год на 27% до 1.5 трлн драмов ($3.9 млрд), с увеличением доли в общих обязательствах с 17% до 19%. При этом привлечения с внутреннего рынка - обязательства до востребования и срочные вклады суммарно выросли на 12% до 5.8 трлн драмов ($14.9 млрд), в структуре которых уже второй год доминанту удерживают депозиты до востребования, тогда как ранее традиционно лидировали срочные вклады. Однако, по мнению аналитиков агентства, высока вероятность, что уже в краткосрочном разрезе срочным вкладам удастся вернуть первенство, о чем свидетельствует сильное торможение годового роста обязательств до востребования с 46% до 13%. Последнее обусловлено более выраженным замедлением роста средств физлиц с 56% до 11% нежели средств юрлиц с 33% до 21%, тогда как в срочных вкладах сильно замедлился рост средств юрлиц с 17% до 2% при незаметном торможении средств физлиц с 15% до 12%.
Активно кредитуются агросектор и сфера строительства, но не промсектор
В отраслевой сегментации высокая активность кредитования отмечается в агросекторе и сфере строительства, о чем свидетельствует ускорение годового роста до 28-30%. Чуть сдержаннее выросло за год кредитование общепита/сферы услуг и торгового сектора - на 14-17%. При этом кредитование промсектора выросло в годовом разрезе на мизерные 1,8%, а сферы транспорта и связи, напротив, сократилось на 4%. Однако по объему кредитования продолжает лидировать торговый сектор - 752.1 млрд драмов, а 2-ю позицию теперь занимает сфера строительства - 586.1 млрд драмов, сместившая на 3-ю позицию промсектор - 520.6 млрд драмов, после которых следуют агросектор - 353.7 млрд драмов, общепит/сфера услуг - 293.5 млрд драмов, сфера транспорта и связи - 103.9 млрд драмов.
Число банков, в портфеле которых корпоративное кредитование превышает розничное, за год увеличилось с 9 до 11 и этот список продолжают возглавлять Америабанк, Ардшинбанк и AMIO Bank, охватывающие в общей сложности 1.5 трлн драмов или свыше 49% суммарного объема на рынке. Но лидирующим ростом корпоративного кредитования отличился Fast Bank - в 4,8 раз, который, в отличие от остальных, сравнительно недавно (в ноябре 2022г) вошел на банковский рынок и стал быстрыми темпами продвигаться вперед, видимо нацелившись в сжатые сроки переориентировать доминанту в своем портфеле от розничного кредитования к корпоративному.
По темпам роста кредитование МСБ сдает позиции ипотеке
Рост кредитования МСБ замедлился в годовом разрезе с 15% до 8%, тогда как ипотеке удалось удержаться в двузначном росте с малозаметным торможением темпов с 31% до 25%. Но даже при таком тренде объем кредитования МСБ продолжает превышать ипотеку - 1.5 трлн драмов против 1.2 трлн драмов. В результате, в общем кредитном портфеле доля ссуд МСБ снизилась с 28% до 25%, а ипотеки сдержанно повысилась с 19% до 20%.
В общей сложности долевая разбивка кредитного портфеля выглядит следующим образом: 42% удерживают потребкредиты (вкл. ипотеку), 12% приходится на торговый сектор, 10% - на сферу строительства, 9% - на промсектор, 6% - на агросектор, 5% - на общепит/сферу услуг, 2% - на сферы транспорта и связи, а остальные 14% - на финансовый сектор и прочие отрасли.
Между тем рост NPL ускоряется
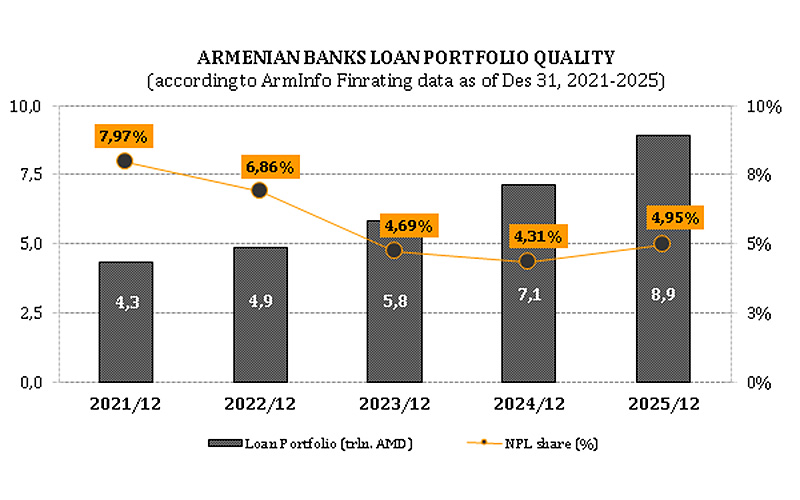
На фоне почти одинакового двузначного роста корпоративного и розничного кредитования наблюдается ускорение прироста неработающих ссуд (NPL) до 6,2%, доля которых в кредитном портфеле и активах составляет 5,8% и 3,6% соответственно (против 6,5% и 3,9% годом ранее).
Как и ранее наибольший объем просрочки скапливается в потребительских кредитах - свыше 44% (против 42% год назад), далее следуют кредиты торговому сектору - более 12% (против 17% год назад), промсектору - 10% (как и год назад), агросектору - свыше 7% (против 6,5% год назад), сфере строительства - 6,4% (против 5% год назад), общепиту/сфере услуг - 5% (против 6% год назад) и сферам транспорта и связи - 1,7% (против 1,5% год назад). Причем, объем NPL в потребкредитах вырос за год на 12%, в кредитах агросектору - на 20%, сфере строительства - на 43%, сферам транспорта и связи - на 22%, при этом сократившись в кредитах торговле - на 25%, общепита/сфере услуг - на 3,3%, и сохранившись на прежнем уровне в кредитах промсектору.
В потребительских кредитах, как и прежде, львиная доля NPL представлена высоко рискованной группой - безнадежной - свыше 50% (против 44% год назад), при росте их объема на 26%. Такая же картина сохраняется в неработающих кредитах агросектору, в которых доля безнадежной группы достигает 63% (против 54% год назад), сфере торговли - свыше 49% (против 37% год назад), сфере транспорта и связи - 42% (против 47% год назад). В остальных трех отраслях неработающие кредиты меньше представлены безнадежной группой: общепит/сфера услуг - 27% (против 29% год назад), промсектор - 15% (против 10% год назад), сфера строительства - 10% (против 9% год назад).
В общем объеме просрочки по рынку доля безнадежных ссуд выросла за год с 34% до 39%. Это было обусловлено не только повышением безнадежных потребкредитов (на 26%), но и ростом объема этой группы в кредитах таким отраслям экономики, как промышленность - на 55%, агросектор - на 41%, строительство - на 57%, транспорт и связь - на 9% и торговля - на 1%, на фоне чего 9,4%-ым спадом отличился только общепит/сфера услуг.
Аналитики АрмИнфо отмечают, что с переходом публикуемой финотчетности на новый формат, не имеющий единого подхода, классификация кредитов по группам риска уже не раскрывает полной картины качества кредитного портфеля, и более того не представляет отраслевую сегментацию по группам риска. Регулятор в лице ЦБ РА на эту тревожную тенденцию никак не реагирует. Поэтому ИК АрмИнфо, для сохранения полноценности составляемых ФинРейтингов Банков и дальнейшего анализа реальной картины на рынке, приходится дополнительно запрашивать у банков исчезающие из публикуемых финотчетов данные.
Восстановилась поддержка роста активов кредитованием
Активы незначительно замедлились в годовом росте с 17% до 15%, превысив 9.7 трлн драмов (свыше $25 млрд). В их структуре доля кредитного портфеля повысилась с 58% до 62%, а удельный вес вложений в ценные бумаги, в основном состоящих из гособлигаций, возрос незначительно с 19,8% до 20,1%, при ускорении роста объема первых с 15% до 20% и замедлении роста вторых с 32% до 16%. Стоит обратить внимание, что среди остальных составляющих активов улучшение динамики фиксировалось по остаткам на корсчетах в ЦБ РА - с выходом из 23%-го спада на 19%-ый рост, а ухудшение тренда демонстрировали наличные денежные средства и корсчета (ностро) в банках - с роста на 15% и 86% в сторону спада на 1,1% и 15% соответственно.
Рост капитала стал замедляться
Рост общего капитала замедлился до 16%, после сохранения темпов в 2022-2023гг на уровне 24%, размер которого к 1 июля достиг 1.7 трлн драмов ($4.2 млрд). В его структуре доля уставного капитала снизилась с 52% до 50% (825.1 млрд драмов или $2.1 млрд), а накопленной прибыли - повысилась с 41% до 42% (694 млрд драмов или $1.8 млрд). И это при том, что годовой рост уставного капитала ускорился с 7% до 13%, а накопленной прибыли сильно замедлился с 61% до 20%. В частности, из 18-ти банков в текущем году лишь 5 увеличили свои уставные фонды - Ардшинбанк (на 96,2% в I кв. 2024г), ИНЕКОБАНК (на 75,3% во II кв. 2024г), Fast Bank (на 33,2% во II кв. 2024г), Армэкономбанк (на 22,8%: 12% - в I кв. и 10% во II кв. 2024г). Причем, увеличение уставного капитала у Ардшинбанка объясняется процессом поглощения HSBC Банк Армения, согласно заключенному соглашению между сторонами в начале февраля с.г. и получением в августе предварительного одобрения сделки со стороны ЦБ РА.
В сравнении с динамикой капитала рост взвешенных по риску активов оказался чуть выше - 17%, что еще более увеличило, в разы, объем последних, став причиной снижения уровня достаточности как общего капитала - с 30,3% до 26,2% в среднем по рынку (N1 с минимальной планкой в 11%), так и основного капитала - с 27,5% до 23,8% (N1 с минимальной планкой в 6,2%).
По данным аналитики АрмИнфо, показатели уровня ликвидности, оцениваемого четырьмя нормативами - N2/1 (общая, при минимуме в 15%), N2/2 (текущая, при минимуме в 60%), N2/3 (LCR - краткосрочная, при минимуме в 100%), N2/4 (NSFR - долгосрочная, при минимуме в 100%), демонстрируют заметное снижение. В частности, уровень общей ликвидности снизился с 36,2% до 35,8% в среднем по рынку, текущей - с 133,9% до 123,9%, краткосрочной - с 313,6% до 258,3%, долгосрочной - с 151,7% до 143,6%. Это тенденция обусловлена ухудшением динамики почти всех статей высоколиквидных активов. Так, корсчета в банках с 86%-го роста развернулись в сторону 15%-го спада; наличные средства и их эквиваленты также с 15%-го роста развернулись в сторону 1,1%-го спада; вложения в гособлигации сильно замедлились в росте с 32% до 16%, и лишь тренд корсчетов в ЦБ вышел из 23%-го спада на 19%-ый рост. Параллельно ослаб рост таких составляющих нормативов общей и текущей ликвидности, как общие активы (с 17% до 15%) и обязательства до востребования (с 46% до 13%).
TOP-5 удерживает позиции по основным показателям
По объему кредитных вложений (с учетом м/б кредитов и депозитов) и привлеченных средств (с учетом обязательств перед клиентами, кредитов из внешних источников, полученных от размещения собственных облигаций средств) TOP-5 возглавляют Америабанк, Ардшинбанк, Acba Bank, AMIO Bank и ИНЕКОБАНК.
Из них в пятерке лидеров по объему привлеченных из внешних источников кредитов состоят Ардшинбанк, AMIO Bank и Acba Bank, а по полученным от размещения собственных облигаций средствам - Америабанк, Ардшинбанк и Acba Bank.
По срочным вкладам вышеуказанные 5 банков представляют TOP-5 - Америабанк, AMIO Bank, Acba Bank, Ардшинбанк и ИНЕКОБАНК, из них четыре лидируют и по депозитам до востребования - Ардшинбанк, Америабанк, ИНЕКОБАНК и Acba Bank. По розничным кредитам все эти пять банков представляют TOP-5, по корпоративным кредитам лидирующие четыре позиции удерживают Америабанк, Ардшинбанк, AMIO Bank и Acba Bank, а по размещенным межбанковским кредитам и депозитам первенство закрепилось за Ардшинбанком.
Вышеперечисленные пять банков удерживают лидирующие позиции также по размеру активов (с охватом 58% на рынке), общих обязательств (с охватом 59% на рынке) и общего капитала (с охватом 52% на рынке), причем доминирующая доля принадлежит первой двойке - Ардшинбанку и Америабанку.
Эти пять банков завершили I полугодие 2024 года с прибылью, но из них в TOP-5 закрепились четверо - Ардшинбанк, Америабанк, ИНЕКОБАНК и Acba Bank, на долю которых приходится около 62% суммарной чистой прибыли банковского сектора, причем 45% генерирует первая двойка.
Торможение роста ВВП ставит под вопрос активность кредитования
Аналитики считают, что замедляющийся рост ВВП ставит под вопрос возможность дальнейшего серьезного роста кредитования, особенно корпоративного, которое в I полугодии 2024г все же удалось вывести на двузначные темпы. Это, в свою очередь, снизит способность кредитного портфеля генерировать прибыль и как результат может негативно повлиять на ее динамику, с учетом "регулярно" проводимых списаний токсичных ссуд.
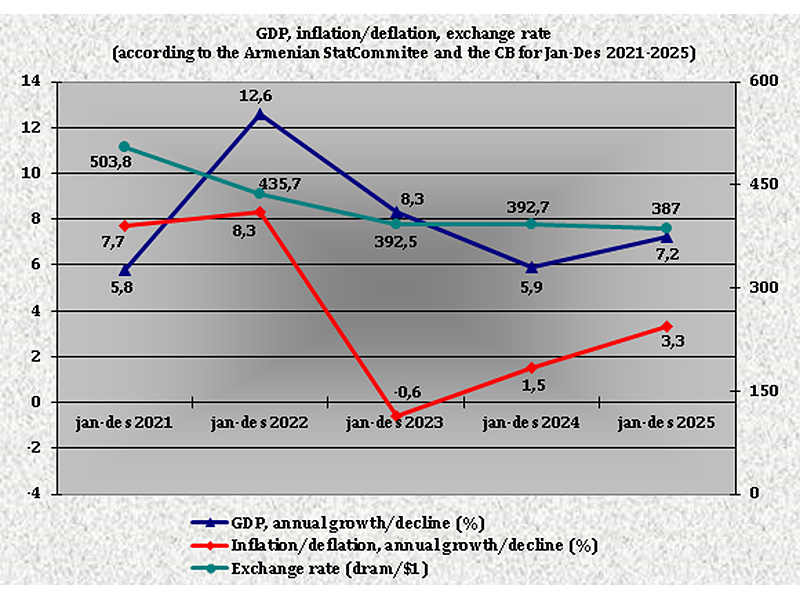
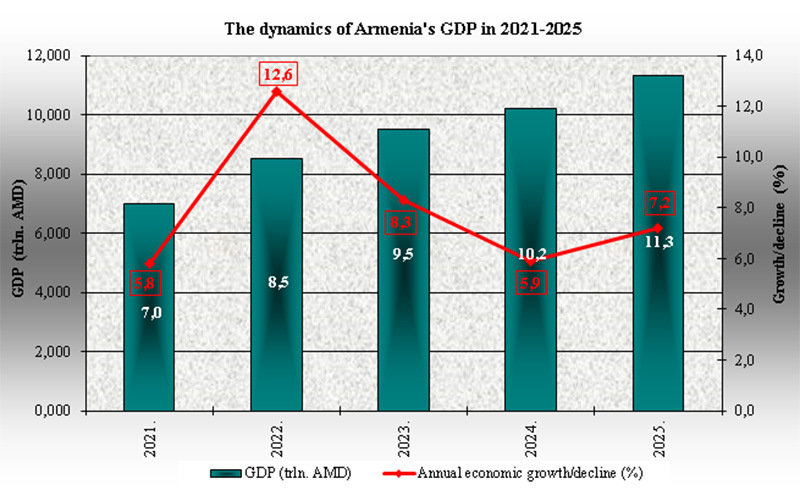
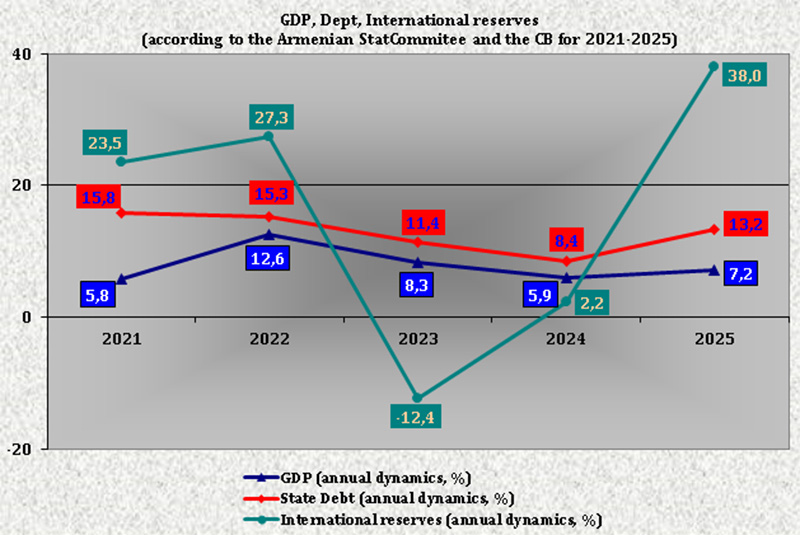
О торможении роста ВВП свидетельствуют не только статданные, но и прогнозы мировых финансовых институтов и Центробанка Армении (ЦБА). В частности, июньские прогнозы МВФ, ВБ и ЦБА предрекают замедление роста ВВП Армении и на 2024 и на 2025 годы. Так, МВФ ожидает замедления роста ВВП Армении в 2024 году до 6% и в 2025 году до 5,3%. ВБ ожидает замедления роста ВВП Армении до 5,5% в 2024 году и до 4,9% в 2025 году. ЦБА также прогнозирует замедление роста ВВП и в 2024 году до 6,8- 6,1% и в 2025 году до 6,1-3,8%. Причем, согласно фактическим статданным, ВВП Армении уже в 2023 году замедлился в росте до 8,3% (с 12,6% в 2022г), составив в абсолютном выражении 9.5 трлн драмов ($24.2 млрд). Эта тенденция продолжилась и в 2024- ом, когда по итогам I полугодия годовой рост ВВП замедлился с 16% до 7,3%, причиной чего стали торможение роста в сфере услуг (с 16,8% до 4,4%), в торговом секторе (с 23,6% до 22,9%) и сфере строительства (с 17% до 15,7%), низкий рост агросектора (4%) и энергокомплекса (2,2%), на фоне которых лишь промсектору удалось резко разогнаться в росте (с 1% до 18,2%).
Между тем, аналитики аффилированного с АрмИнфо рейтингового агентства AmRating, обратив внимание на слабеющий рост срочных вкладов, выступающих основным источником фондирования кредитного портфеля, в какой-то мере нейтрализуемый высоким ростом привлечений из внешних источников, предполагают, что в краткосрочном разрезе все же удастся сохранить активность кредитования. Но наметившееся ускорение роста просроченных кредитов уже ставит под вопрос перспективу наращивания прибыли двузначными темпами. Здесь уместно отметить, что из 18-ти банков лишь 6 сократили объем токсичных ссуд, в то время как у 12-ти фиксировался рост этого портфеля, и у половины из них весьма существенный. И поскольку уже нет другого источника ощутимого увеличения доходов, коим в турбулентном 2022г и частично в 2023г выступали валютные операции релокантов, то, скорее всего, прибыль будет продавливаться списаниями токсичных ссуд, в основном скопившихся в самых рискованных группах - сомнительной и безнадежной (суммарно около 60% в общей просрочке), львиная доля которых продолжает оседать в потребительских кредитах.
При этом объем кредитов классифицированных по группе риска как стандартные вырос в годовом разрезе на 21%, что в большей степени было поддержано ростом здоровых потребкредитов (на 24%), нежели ростом здоровых корпоративных кредитов (на 17%). В частности, в кредитах промсектору спад стандартной группы сопровождался сохранением объема просрочки, за счет таких изменений в ее структуре, как менее выраженный спад (26%) низко рискованных групп (контролируемая и нестандартная) и высокий рост (46%) самых рискованных групп (сомнительная и безнадежная). Причем, промсектор, став одним из драйвером роста ВВП, оказался слишком далек от этого статуса в плане поддержки роста кредитного портфеля, сумев лишь выйти из спада на мизерные плюсовые 2%.
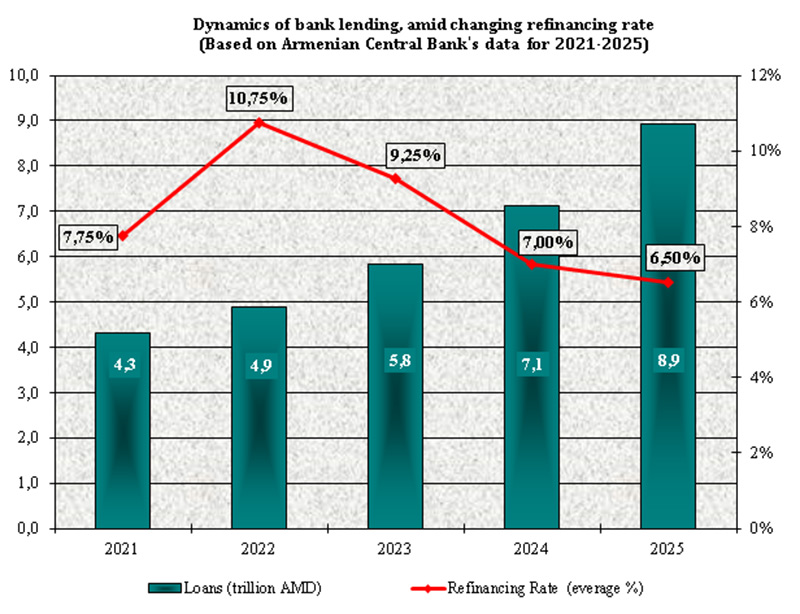
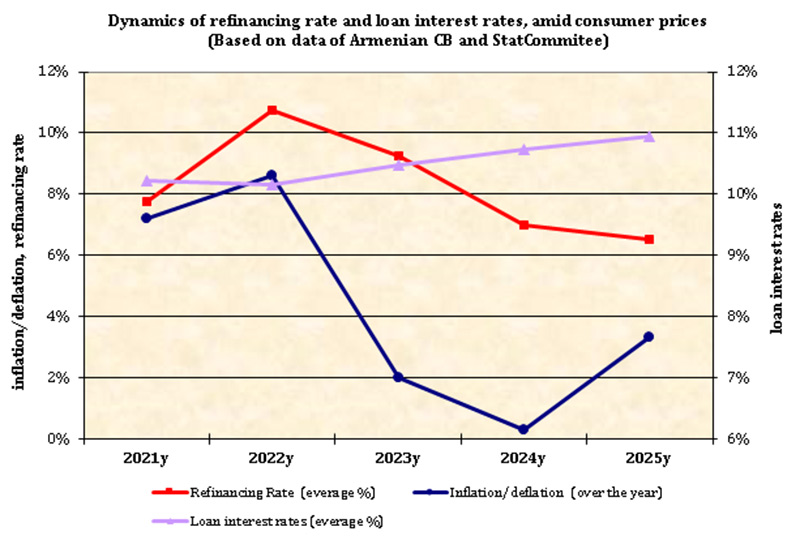
Тем не менее, несмотря на тенденцию замедления роста прибыли, обнадеживает тот факт, что он носит органический характер, поскольку теперь уже поддерживается ключевой деятельностью - кредитованием, а не валютными операциями, как это было в недалеком прошлом. Тем более, что регуляторное смягчение денежно- кредитных условий продолжается (с 2023 года по июль 2024г с исторически максимальных 10,75% до 7,75%), сигнализируя снижение процентных ставок. Однако, наметившееся замедление экономического роста в стране ставит под угрозу способность и далее генерировать прибыль за счет основного источника процентных доходов - кредитования. В этих условиях субъекты экономики либо не будут брать новые кредиты, не справившись с уже взятыми, либо рискнут позаимствовать новые средства на покрытие задолженностей, что заемщику грозит увеличением долговой нагрузки, а банкам - ухудшением качества кредитного портфеля с сопутствующим продавливанием прибыли.




 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков