

АрмИнфо. Кредитный разрыв (GAP) по итогам второго полугодия составит 4,3%, что свидетельствует о некотором превышении темпов роста долговой нагрузки над ростом доходов.
Об этом 20 октября сказал замминистра экономики Севак Микаелян во время заседания Постоянной парламентской комиссии по финансово-кредитным и бюджетным вопросам. Он заметил, что за последние годы ежегодно рост портфеля потребительских кредитов составлял в среднем 30%.
Замминистра напомнил, что в связи с этим Центральный Банк принял решение повысить контрциклический буфер капитала с нынешних 1,75% до 2% (вступит в силу с 1 февраля 2027г - Ред.). "Другой инструментарий также применялся, но уже был предпринят шаг, чтобы было оказано сдерживающее для данного показателя воздействие", - подметил Микаелян.
В целом же, он не стал возражать, что большая часть кредитного портфеля банковской системы Армении представлена потребительскими и ипотечными займами. "Но по последним опубликованными данным, бизнескредиты уже превысили половину объема, составив 54%, тогда как по итогам I и II кварталов составляли 46%", - добавил Микаелян.
Напомним, что Центральный Банк свое решение (принято в июле 2026г) о повышении контрциклического буфера капитала с 1,75% до 2% от взвешенных по риску активов, обосновал следующим образом: продолжил высокими годовыми темпами расти кредитный портфель и почти по всем направлениям кредитования фиксируется высокая активность. В частности, продолжилась тенденция ускоренного роста потребительских кредитов, что отразилось высоким годовым ростом как резервов, так и объема выданных в I полугодии 2026г кредитов. Рост ипотечных кредитов стабилизировался на уровне, который оказался ниже темпов предыдущих лет. Тем не менее, объем предоставленных в I полугодии 2026г ипотечных кредитов значительно превышает показатель годовой давности. В результате, долговое бремя домашних хозяйств и обслуживание этого бремени продолжили расти и достигли уровня соответствующего или превышающего исторический максимум. Кроме того, на рынке недвижимости зафиксированы тенденции ускорения годового роста цен. Учитывая масштабные объемы предоставленных в предыдущие годы ипотечных кредитов и кредитования сферы строительства, постоянный мониторинг процессов возможного накопления кредитного риска на балансах банков и своевременное реагирование на них продолжают оставаться в центре внимания Центробанка. Согласно оценкам проведенного макростресс-тестирования, объем дополнительного капитала, необходимого для поглощения непредвиденных потерь в результате предполагаемого шока на текущей стадии финансового цикла, оценивается почти в 211 млрд драмов или 2,04% от взвешенных по риску активов. В перечне рисков финансовой стабильности продолжают преобладать риски, исходящие от региональной экономической, торговой и политической высокой неопределенности. В частности, в условиях текущих конфликтов высока вероятность возникновения резких, часто и одновременно возникающих шоков, влияющих на макросреду.
Отметим, что данная нормативная надбавка - контрциклический буфер капитала необходима для покрытия убытков банка в случае возникновения предельных значений системного риска в банковском секторе. Эта надбавка на уровне 1% стала действовать с мая 2023 года, затем с августа того же года была повышена до 1,5%, и спустя почти два года - с мая 2025 года последовало повышение до уровня в 1,75%, который будет действовать до февраля 2027 года.
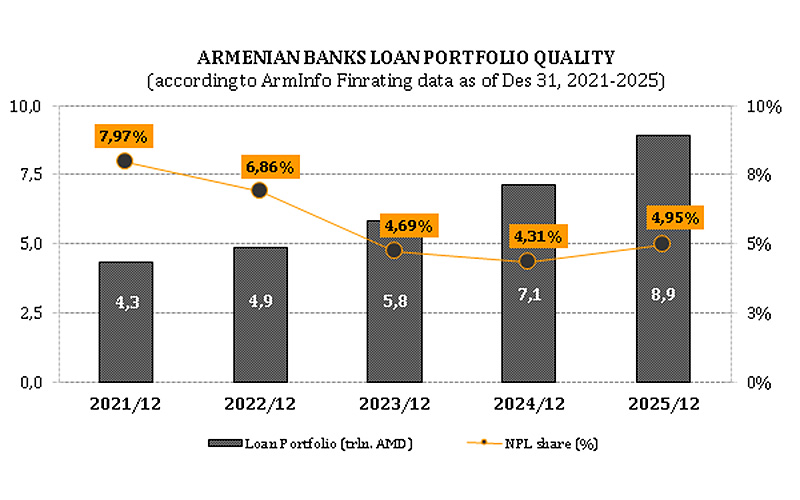
По данным Финансового Рейтинга банков Армении на 30.06.2026г, подготовленного ИК АрмИнфо, на долю потребительских кредитов в общем кредитном портфеле приходится 40%, а доля ипотечных кредитов составляет почти 19%. Годовой рост объема потребительских кредитов замедлился менее выражено - с 27% до 23%, нежели ипотечных кредитов - c 33% до 16%. Но стоит обратить внимание, что потребительские кредиты лидируют не только по объему в кредитном портфеле, но и по доле просроченных ссуд, которая за год с 38% достигла 42% от общего объема NPL. Причем, в просроченных потребительских кредитах доминируют самые рискованные группы (сомнительная и безнадежная), из коих безнадежная резко и внушительно выросла в объеме. В значительно меньших объемах подобная картина стала отмечаться и в ипотечных кредитах, в просроченном портфеле которых также доминирует суммарный объем самых рискованных групп, из коих безнадежная подскочила за год в разы.





 Политик: Разработка Амулсара - превращает Армению в сырьевой придаток мировой экономики
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков