

Արմինֆո. Վարկային խզումը (GAP) երկրորդ կիսամյակի արդյունքներով կկազմի 4,3%, ինչը վկայում է եկամուտների աճի նկատմամբ պարտքային բեռի աճի տեմպերի որոշ չափով գերազանցման մասին։ Այդ մասին հոկտեմբերի 20-ին ասել է էկոնոմիկայի փոխնախարար Սեւակ Միքայելյանը՝ ԱԺ ֆինանսավարկային եւ բյուջետային հարցերի մշտական հանձնաժողովի նիստի ժամանակ։ Նա նշել է, որ վերջին տարիներին սպառողական վարկերի պորտֆելի տարեկան աճը կազմել է, միջին հաշվով, 30%։
Փոխնախարարը հիշեցրել է, որ այդ առնչությամբ Կենտրոնական բանկը որոշում է կայացրել կապիտալի հակացիկլիկ բուֆերը ներկայիս 1,75%-ից բարձրացնել մինչեւ 2% (ուժի մեջ կմտնի 2027թ. փետրվարի 1-ից - խմբ.)։ "Այլ գործիքակազմ ևս կիրառվել է, բայց արդեն քայլ է արվել, որպեսզի տվյալ ցուցանիշի համար զսպող ազդեցություն լինի", - նշել է Միքայելյանը:
Իսկ ընդհանուր առմամբ՝ նա չի առարկել, որ Հայաստանի բանկային համակարգի վարկային պորտֆելի մեծ մասը ներկայացված է սպառողական և հիփոթեքային փոխաառություններով։ "Սակայն, հրապարակված վերջին տվյալների համաձայն, բիզնես-վարկերն արդեն գերազանցել են ծավալի կեսը ՝ կազմելով 54%, մինչդեռ, I եւ II եռամսյակների արդյունքներով կազմել են 46%", - հավելել է Միքայելյանը։
Հիշեցնենք, որ Կենտրոնական բանկը կապիտալի հակացիկլիկ բուֆերը ռիսկով կշռված ակտիվների 1,75%-ից մինչև 2% բարձրացնելու մասին իր որոշումը (ընդունվել է 2026թ.հուլիսին) հիմնավորել է հետևյալ կերպ. շարունակել է տարեկան բարձր տեմպերով աճել վարկային պորտֆելը, և վարկավորման գրեթե բոլոր ուղղություններով արձանագրվել է բարձր ակտիվություն։ Մասնավորապես, շարունակվել է սպառողական վարկերի արագացված աճի միտումը, ինչն արտացոլվել է ինչպես պահուստների, այնպես էլ 2026թ.առաջին կիսամյակում տրամադրված վարկերի ծավալի տարեկան բարձր աճով։ Հիփոթեքային վարկերի աճը կայունացել է այն մակարդակում, որը ցածր է եղել նախորդ տարիների տեմպերից։ Այդուհանդերձ, 2026թ. առաջին կիսամյակում տրամադրված հիփոթեքային վարկերի ծավալը զգալիորեն գերազանցում է մեկ տարվա վաղեմության ցուցանիշը։ Արդյունքում՝ տնային տնտեսությունների պարտքային բեռը և այդ բեռի սպասարկումը շարունակել են աճել և հասել պատմական առավելագույնին համապատասխանող կամ գերազանցող մակարդակի: Բացի այդ, անշարժ գույքի շուկայում արձանագրվել են գների տարեկան աճի արագացման միտումներ։ Հաշվի առնելով նախորդ տարիներին տրամադրված հիփոթեքային վարկերի և շինարարության ոլորտի վարկավորման մասշտաբային ծավալները՝ բանկերի հաշվեկշիռներում վարկային ռիսկի հնարավոր կուտակման գործընթացների մշտական մոնիտորինգը և դրանց ժամանակին արձագանքումը շարունակում են մնալ Կենտրոնական բանկի ուշադրության կենտրոնում: Իրականացված մակրոթրես-թեստավորման գնահատականների համաձայն, ֆինանսական ցիկլի ընթացիկ փուլում ենթադրյալ շոկի արդյունքում չնախատեսված կորուստները կլանելու համար անհրաժեշտ լրացուցիչ կապիտալի ծավալը գնահատվում է շուրջ 211 մլրդ դրամ կամ ռիսկով կշռված ակտիվների 2,04% - ը: Ֆինանսական կայունության ռիսկերի ցանկում շարունակում են գերակշռել տարածաշրջանային տնտեսական, առևտրային և քաղաքական բարձր անորոշությունից բխող ռիսկերը: Մասնավորապես, ընթացիկ հակամարտությունների պայմաններում մեծ է սուր, հաճախ և միաժամանակ առաջացող ցնցումների հավանականությունը, որոնք ազդում են մակրոմիջավայրի վրա։
Նշենք, որ այս նորմատիվային հավելավճարը՝ կապիտալի հակացիկլիկ բուֆերը, անհրաժեշտ է բանկի կորուստները ծածկելու համար ՝ բանկային հատվածում համակարգային ռիսկի սահմանային արժեքների առաջացման դեպքում։ Այս հավելավճարը 1% մակարդակում սկսել է գործել 2023 թվականի մայիսից, այնուհետև նույն տարվա օգոստոսից բարձրացվել է մինչև 1,5%, և գրեթե երկու տարի անց՝ 2025 թվականի մայիսից, հաջորդել է 1,75% մակարդակի բարձրացում, որը կգործի մինչև 2027 թվականի փետրվարը։
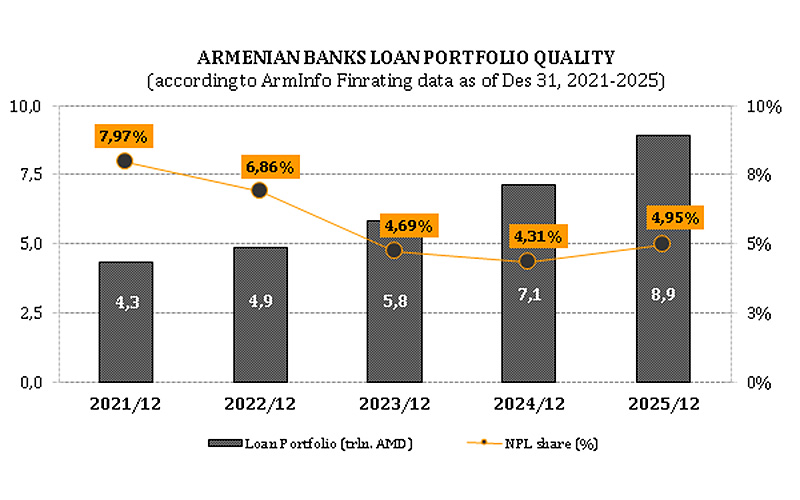
ԱրմԻնֆո-ի պատրաստած Հայաստանի բանկերի ֆինանսական վարկանիշի 30.06.2026 թ. տվյալների համաձայն, սպառողական վարկերին ընդհանուր վարկային պորտֆելում բաժին է ընկնում 40%, իսկ հիփոթեքային վարկերի բաժինը կազմում է գրեթե 19%: Սպառողական վարկերի ծավալի տարեկան աճը դանդաղել է պակաս արտահայտված՝ 27%-ից մինչեւ 23%՝ քան հիփոթեքային վարկերի ծավալը՝ 33%-ից մինչեւ 16%։ Բայց պետք է ուշադրություն դարձնել, որ սպառողական վարկերը առաջատար են ոչ միայն վարկային պորտֆելի ծավալով, այլև ժամկետանց վարկերի համամասնությամբ, որը մեկ տարվա ընթացքում 38%-ից հասել է NPL-ի ընդհանուր ծավալի 42%-ի: Ընդ որում, ժամկետանց սպառողական վարկերում գերակշռում են առավել ռիսկային խմբերը (կասկածելի և անհուսալի), որոնցից անհուսալին կտրուկ և տպավորիչ ծավալներով աճել է։ Զգալիորեն փոքր ծավալներով նման պատկեր սկսել է դիտվել նաեւ հիփոթեքային վարկերում, որոնց ժամկետանց պորտֆելում եւս գերակշռում է առավել ռիսկային խմբերի միագումար ծավալը, որոնցից անհուսալին մեկ տարվա ընթացքում մի քանի անգամ աճել է։