

... считает Айк Хекоян, руководитель отдела инвестиций и продуктов инвестиционной компании «Лэндмарк Капитал»
Армянский драм в последние годы демонстрирует высокую устойчивость. Что сегодня является главным фундаментальным фактором этой устойчивости и можно ли рассматривать драм как один из факторов привлекательности армянских активов?
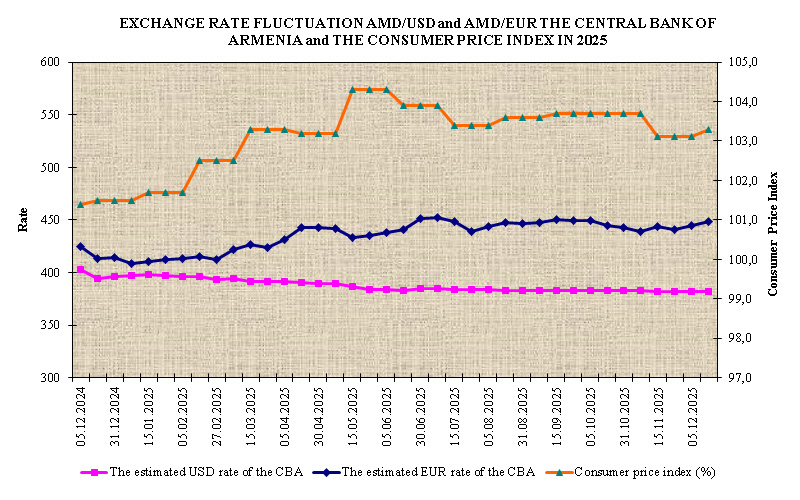
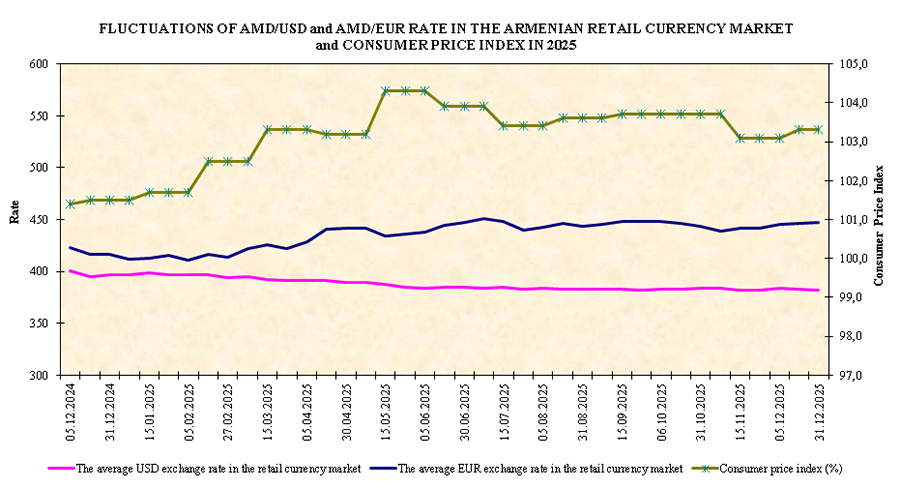
Для развивающихся рынков устойчивость национальной валюты — один из главных аргументов в пользу инвестиций, и драм здесь выглядит внушительно. За последние пять лет это одна из лучших валют по динамике к доллару, если не лучшая, а с начала 2000-х остаётся одной из самых стабильных. Мы недавно сравнивали её и с ближайшими аналогами, такими как казахстанский тенге и грузинский лари, и с основными мировыми валютами — лучше драма оказался только швейцарский франк.
Понятно, что как и любая валюта развивающейся страны, драм тоже подвержен рискам. С 2000 года было два резких обвала драма: во время глобального финансового кризиса в 2009 году, в 2014 году на фоне геополитических событий. И даже в этих случаях наблюдался умеренный спад без долгосрочного негативного эффекта. А последние внешние шоки сработали в обратную сторону. В 2022 году драм резко укрепился на фоне российско-украинского конфликта, а в начале этого года, когда вспыхнул конфликт на Ближнем Востоке, укрепление драма повторилось и сохраняется до сих пор.
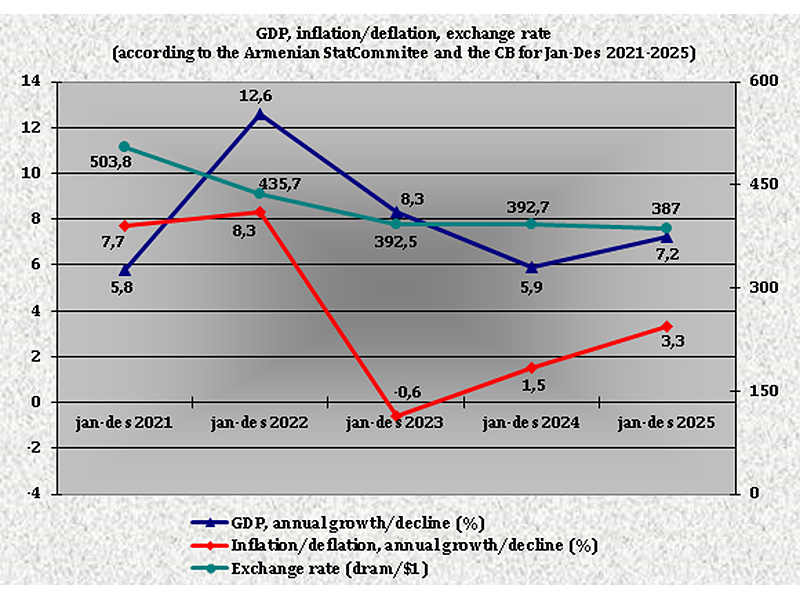
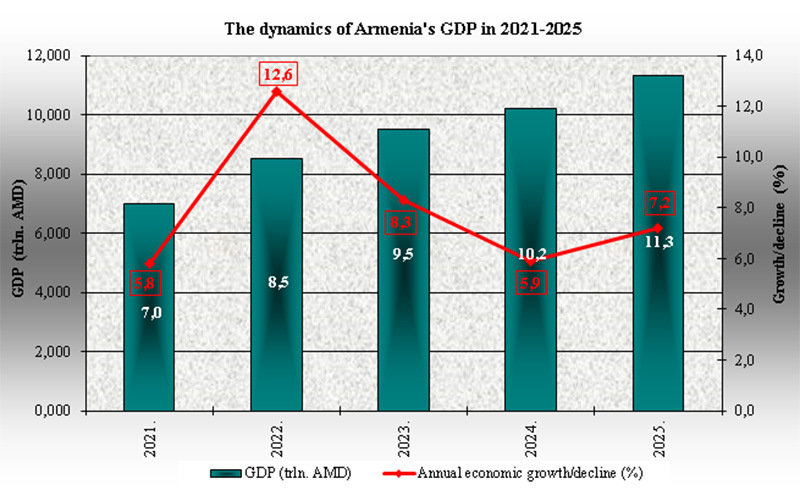
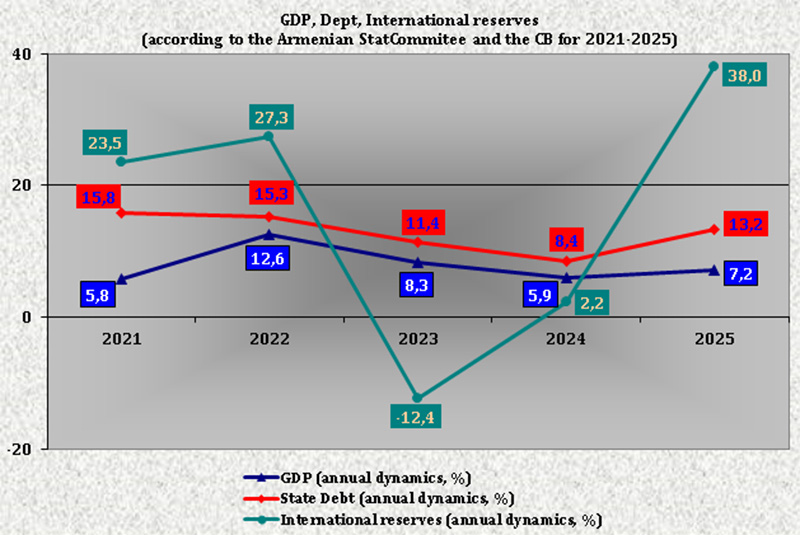
Но помимо влияния внешних событий, есть и фундаментальные изменения в экономике. За последние 5 лет ВВП Армении вырос вдвое, международные резервы Центрального банка почти вдвое, а в долларовом выражении ещё больше благодаря укреплению драма. Госдолг растёт быстро, но экономика растет быстрее, поэтому отношение госдолга к ВВП снизилось. Изменилась структура экономики — она стала гораздо более открытой и диверсифицированной, в ней больше внешних игроков, крупных инвестиционных проектов. Именно в этом главная причина укрепления армянского драма. Хочу обратить ваше внимание на то, что курс драма к доллару сейчас выше, чем год или пять лет назад, хотя Центральный банк в отдельные периоды выкупал значительные объёмы валюты. Без этих интервенций драм укрепился бы ещё сильнее: курс вполне мог оказаться на уровне 330 драм за доллар.
Укрепление драма в 2022 году объясняется притоком капитала из России. А в 2026?
Сценарий похожий, хотя масштаб меньше: речь о притоке капитала из-за вовлечения в конфликт региональных игроков, в частности ОАЭ. Дубай, который считался надёжной гаванью для мирового капитала, отчасти утратил этот статус, что привело к оттоку средств из ОАЭ и других стран Залива. Часть этих денег нашла новое место.
Можно ли сказать, что Армения становится «тихой гаванью» для капитала?
Отчасти да, на региональном уровне. Если нормализация отношений в регионе состоится, это только усилит такой статус Армении в глазах глобальных инвесторов.
Доходность государственных и корпоративных облигаций в Армении выглядит достаточно привлекательной. За счёт чего формируется такая доходность и какие инструменты сегодня особенно интересны инвестору, который ищет баланс между доходностью и риском?
Высокие доходности сегодня — глобальное явление. Доходности американских казначейских облигаций находятся на многолетних максимумах, а мировые ставки во многом определяюется долларом, от которого зависит и армянский рынок. Причины общие: инфляционный шок после пандемии, шоки предложения в 2022 году, а в 2026 ещё и конфликт с Ираном, который через цены на нефть вновь усиливает инфляционное давление.
Поэтому важно смотреть не только на абсолютную доходность, но и на спред к американскому бенчмарку, а на локальном рынке ещё и учитывать валютный риск. Кривая доходности гособлигаций Армении выглядит вполне логично, срочная премия выражена отчётливо: от 6,6% на коротком конце кривой до 9,15% по тридцатилетним бумагам.
Наиболее интересным я считаю сегмент от пяти до десяти лет. Розничные инвесторы обычно покупают слишком короткие бумаги, а пенсионные фонды и крупные институциональные инвесторы слишком длинные, и поэтому середина кривой остаётся недооценённой. Именно там, на мой взгляд, наблюдается наиболее привлекательный спред к американским облигациям с поправкой на риск.
Показателен и пример армянских еврооблигаций. Когда доходности американских облигаций выросли, например, на 0,3 процентных пункта, доходности армянских выросли только на 0,15 пункта. То есть спред снизился. Десятилетний выпуск объемом 750 млн долларов, размещенный в прошлом году с доходностью 7,10%, сейчас торгуется с доходностью около 7%, несмотря на геополитическую ситуацию и инфляционное давление.
Как сегодня выглядит структура инвесторов на рынке государственных облигаций Армении? Какова доля иностранных инвесторов и какие факторы определяют их интерес к армянскому долговому рынку?
Данные о структуре держателей непрозрачны, поэтому могу говорить только об оценках. Международные институциональные инвесторы — управляющие компании и крупные фонды, включая гигантов рынка вроде BlackRock и JPMorgan — держат около 10% госдолга, что соответствует примерно миллиарду долларов в эквиваленте. Это не только еврооблигации, но и локальные бумаги, номинированные в драмах.
Основу держателей по-прежнему составляют локальные банки и пенсионные фонды, но круг участников заметно расширился, а интерес вырос. Главный фактор привлекательности — драм. Сильная валюта в сочетании с высокой доходностью привлекает сюда значительный объем институционального капитала. Розничных инвесторов на рынке пока мало. Здесь многое зависит от финансовой грамотности населения, но это тема для отдельного разговора.
Корпоративных облигаций на рынке становится больше, появляются новые эмитенты и растёт активность инвесторов. Какие отрасли и типы компаний сегодня наиболее активно выходят на долговой рынок и какие возможности это создаёт для инвесторов?
Корпоративный рынок стал по-настоящему разнообразным. Раньше выпуски были преимущественно банковскими, а сегодня на рынок выходят строительные компании, ритейлеры, представители аграрного сектора, промышленности и телекоммуникаций. С 2021 года число листингов выросло примерно вдвое. Профили риска и доходности очень разные: есть выпуски с доходностью 13–14% — они более рискованные, но и предлагают высокую премию. Для инвестора это возможность формировать диверсифицированный портфель, распределяя вложения между разными отраслями и уровнями рисков.
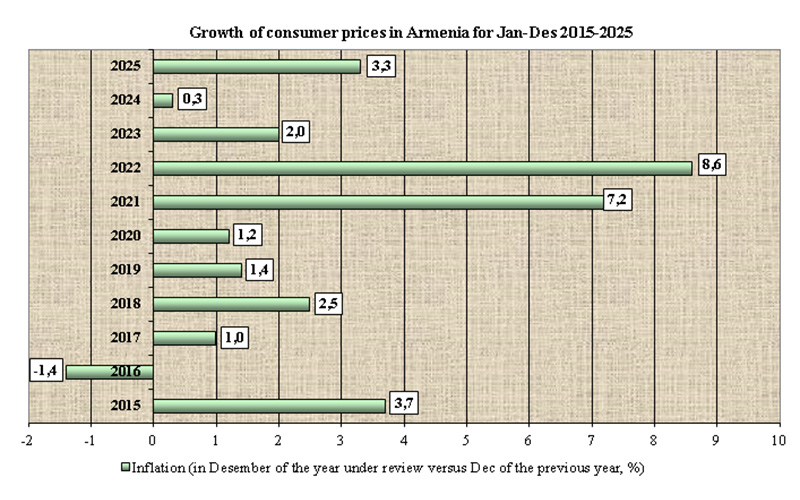
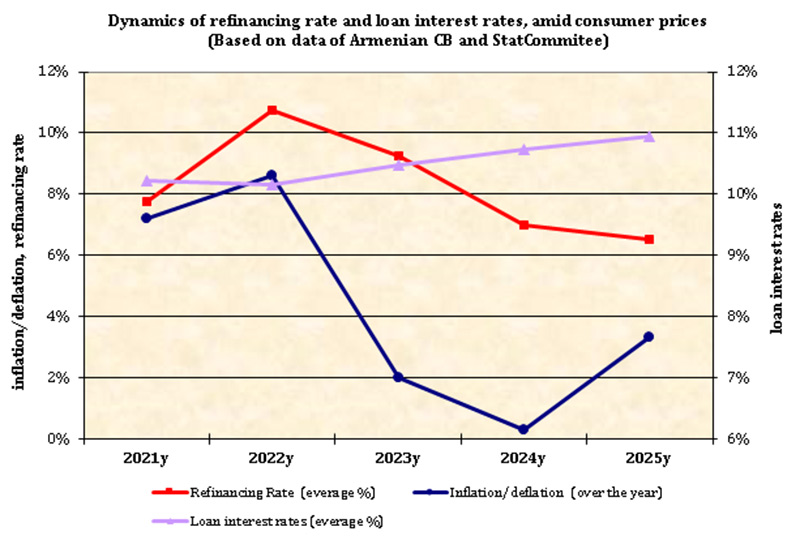
Важен и макроэкономический фон. Сейчас инфляция составляет 4,4%, что выше целевого показателя Центрального банка, хотя был период, когда она опускалась почти до нуля. Поэтому на первый план выходит реальная доходность, и инвесторы всё чаще смотрят на более рискованные бумаги.
Кроме того, в этом году на рынке появился новый инструмент: «Америабанк» разместил первую бессрочную облигацию (perpetual), у которой нет запланированной даты погашения. Для развитых рынков такие инструменты привычны, для нашего это ещё один этап развития.
Как на ситуацию на рынке облигаций влияют решения Центрального банка по ключевой ставке? Ожидаете ли вы роста ставок и что это будет означать для доходности облигаций?
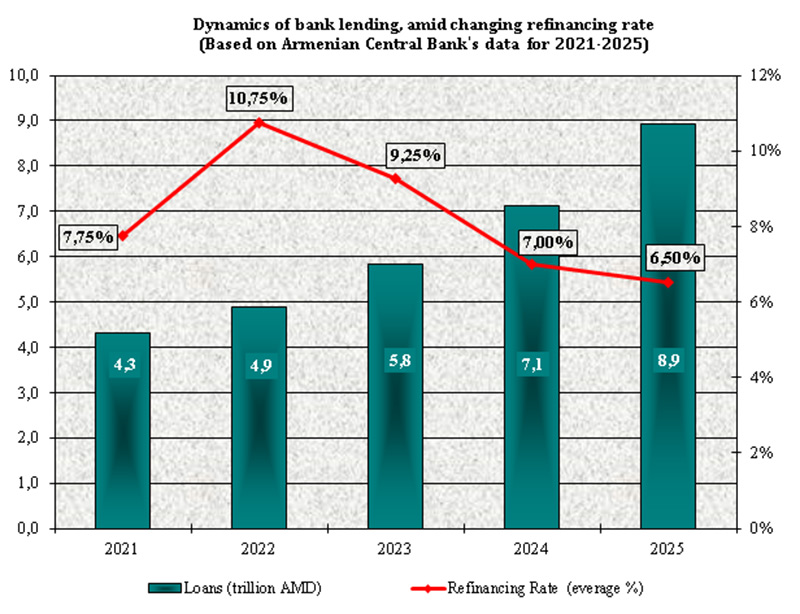
За последние годы мы в «Лэндмарк Капитал» около тридцати раз делали прогнозы накануне заседания Центрального банка, и в подавляющем большинстве случаев они оказывались верны. На сентябрьском заседании ЦБ Армении повысил ставку на 0,25 процентных пункта, до 6,75%. Интересно, что Центральный банк Армении повысил ставку раньше ФРС, хотя обычно рынки ориентируются на решения американского регулятора. Инфляция в Армении превышала целевой уровень, поэтому ЦБ действовал на опережение.
Мы прогнозировали ещё одно повышение на 0,25 пункта до конца года — так и случилось, несколько дней назад ЦБ вновь повысил ставку. По нашему мнению, на уровне 7% ставка нормализуется. Оговорка здесь всегда одна: многое зависит от глобальной обстановки, за которой мы постоянно следим.
Рынок реагирует на решения Центрального банка очень быстро: к ставке привязаны сделки овернайт-репо и многие другие инструменты, поэтому изменение отражается в сделках уже на следующий день. Недавно ЕБРР разместил облигации с плавающей ставкой, привязанной к шестимесячной ставке Центрального банка, а Cube Invest выпустил облигации, привязанные к ставке рефинансирования. Такие выпуски сами по себе передают рынку информацию о решениях регулятора и позволяют увидеть, как его политика влияет на финансовые инструменты.
Если смотреть на армянские облигации как на возможность получения дохода, какие риски важно учитывать инвестору помимо кредитного риска эмитента: валютный риск, изменение ставок, ликвидность? И насколько эти риски сейчас компенсируются доходностью?
Доходность — лишь один из параметров облигации. Второй по важности, а возможно, и равный ей фактор, это ликвидность. Итоговый результат во многом зависит от того, можно ли выйти из позиции в нужный момент. Ни один крупный институциональный инвестор не готов мириться с низкой ликвидностью, всем нужен простой и понятный выход. Мировая практика это подтверждает. США занимают деньги по всему миру под очень низкие проценты, а американские акции оцениваются так высоко во многом благодаря практически бесконечной ликвидности. Объем рынка акций составляет около 75 трлн долларов, государственный долг около 40 трлн, к этому добавляются огромные объемы корпоративных выпусков в долларах. Для драма действует та же логика.
В последнее время прогресс в Армении заметен. Вторичный рынок оживился, участников стало больше, а международные институциональные инвесторы, которые регулярно ребалансируют портфели и редко держат бумаги до погашения, обеспечивают дополнительный источник ликвидности. Пока их интерес сосредоточен в основном на государственных, а не на корпоративных облигациях.
Допустим, я купила корпоративные облигации. Если я захочу их продать, смогу ли я это сделать?
Формально да. В большинстве выпусков есть маркет-мейкеры, которые обеспечивают минимальный объём торгов. Для розничного инвестора этих объёмов, как правило, достаточно, для крупного институционального — пока нет. Это одно из узких мест рынка, и здесь ещё многое предстоит улучшить. Если речь идет о крупной позиции, проще найти покупателя на внебиржевом рынке, где объёмы сделок больше. С другой стороны, корпоративные облигации выпускают в основном на срок от одного до трех лет, так что их вполне можно держать до погашения.
А что с валютным риском?
Это одновременно и риск, и источник дохода. Валюты развивающихся стран подвержены резким колебаниям, и драм дважды переживал значительное падение. Но общая доходность инвестиций на армянском рынке складывается из нескольких компонентов, и за последние несколько лет валютный фактор давал только положительный вклад.
Так насколько риски компенсируются доходностью?
Если учитывать, как вели себя армянские облигации и драм в последние годы, премия за риск сейчас довольно привлекательная.
Какие возможности армянского рынка вы считаете наиболее недооценёнными? И что, на ваш взгляд, должно произойти с рынком в ближайшие годы, чтобы интерес инвесторов к армянским активам продолжил расти?
Наиболее недооцененным я считаю сегмент акций: IPO в Армении проходят нечасто. Акции и другие более рискованные инструменты открывают больше возможностей, чем облигации, хотя и предполагают более спекулятивный характер инвестиций. По мере развития рынка их потенциал раскрывается в большей степени. В США, например, за более чем сто лет инвесторы получали в среднем порядка 10% годовых на фондовом рынке, несмотря на резкие обвалы и продолжительные периоды отрицательной доходности. Конечно, это не означает, что такой результат гарантирован на любом рынке, но показывает возможности, которые открывает развитый сегмент акций на длинном горизонте.
Развитию рынка могут помочь точечные государственные стимулы. На рынке облигаций такой подход уже сработал: действовали субсидии на расходы по выпуску со стороны предложения и налоговые льготы для держателей со стороны спроса. Во многом благодаря этим мерам корпоративный рынок стал значительно более диверсифицированным. Для акций логика аналогичная. Кроме того, нужно развивать инфраструктуру, включая кастодиальное обслуживание и депозитарии. Сегодня финансовый сектор подготовлен к этому намного лучше, чем несколько лет назад.
В целом направление развития рынка, на мой взгляд, верное. Если не произойдет ничего непредвиденного, дальнейший рост интереса к армянским активам и приход новых международных игроков на местный рынок — вопрос времени. Показательные примеры — покупка «Америабанка» группой Lion Finance Group в прошлом году, запуск в Армении фабрики искусственного интеллекта компании Firebird.
Отдельно стоит сказать о человеческом капитале. По числу обладателей CFA на душу населения Армения входит в десятку мировых лидеров. Я и сам планирую в ближайшее время пополнить эту статистику. Значительная часть международных операций армянских банков и инвестиционных компаний ведётся именно из Армении. Растут не только объёмы, но и сложность финансовых продуктов.
Опыт развития облигационного рынка показывает, что при правильных условиях и целенаправленной поддержке финансовый рынок способен существенно расширяться. Теперь важно добиться сопоставимого прогресса в сегменте акций. У рынка есть потенциал, и этот потенциал нужно реализовать.



 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков