

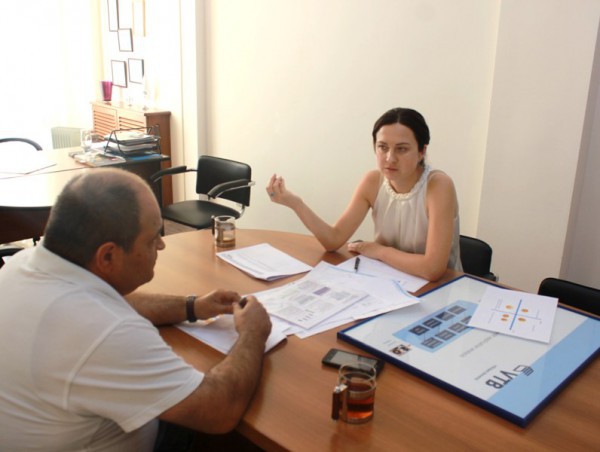
АрмИнфо. Ситуация с невозвратами кредитов или как принято у профессионалов говорить с их классификацией в банковской системе Армении не очень благоприятна. За год портфель плохих кредитов, то есть тех которые просрочены и не приносят процентный доход банкам, вырос на 52%, достигнув почти 10% от общего объема предоставленных банками ссуд. Большинство банков, кредитующих население, заранее понимая, что общеэкономическая ситуация в стране ухудшается, что падают реальные доходы населения, делая его все более некредитоспособным, что сокращается эффект «рычага» нашей экономики, то есть, зарубежных трансфертов, начали кардинально менять свою кредитную политику, серьезно сократили «аппетиты на риск», усилили подразделения риск-менеджмента. Корреспонденту АрмИнфо представилась возможность взглянуть изнутри на работу риск менеджмента в одном из крупнейших банков страны - Банке ВТБ (Армения). В интервью нашему агентству заместитель Генерального директора - Председателя Директората банка Алена Стратан говорит о том, что происходит сегодня на кредитном рынке, как в связи с кризисными явлениями меняется поведение клиентов, и главное – как в связи с этим настраивает банк свои бизнес-процессы, чтобы, с одной стороны, не потерять клиента, а с другой – минимизировать риски.
Портрет банковского клиента – заемщика за последние годы начал меняться. В сложной экономической ситуации клиент не всегда способен реально оценить уровень своей будущей платежеспособности, на него действует множество объективных и субъективных факторов, которые создают риски для кредиторов. Как результат, портфели банков ухудшаются. Как вы в банке перенастраиваете свою работу во избежание рисков?
Клиентская база банка огромная, в том числе и база заемщиков физлиц. Если говорить о розничном блоке, то это порядка 500-700 клиентов в день. Как их обслужить, как выбрать тех, кто надежен? Несмотря на большое число филиалов, решения о предоставлении ссуд населению принимаются только здесь в головном офисе нашего банка. Это принципиальное решение, связанное с общегрупповым подходом Банка полностью исключить субъективный человеческий фактор. Здесь, на рассмотрении заявок и принятии решений в сегменте розничного кредитования, работает 7-8 человек, и обеспечивать рассмотрение заявок на кредиты на, так называемом, ограниченном горизонте времени, что подчас составляет 15-20 минут, в зависимости от продукта, они не в состоянии. Поэтому в зависимости от «аппетита на риск» по каждому продукту и целевому сегменту заемщиков мы автоматически настраиваем поток клиентов. В разные периоды времени этот поток, который может претендовать на ссуды, варьировался.
То есть вы стали намного строже подходить к отбору претендентов на получение ссуд?
Да, намного строже, но эти решения принимают не кредитные офицеры, а многоэтапная скоринговая система, которая отбирает потенциальных заемщиков в автоматическом режиме, основываясь на профиле клиента с точки зрения его социального портрета - кто он? откуда он? какое у него образование? профессия? есть ли у него работа? и т.д. Это абсолютно автоматизированный отбор, полностью основанный на нашей статистике. Это хорошо настроенная скоринговая система, действующая во всех банках группы ВТБ. Нашаскоринговая картаполностью адаптированак действительности Армянского рынка.
Из скольких факторов состоит этот скоринг, и насколько точно он может защитить банк от дефолтов?
Количество факторов зависит от продукта, для которого он предусмотрен, т.е. по каждому продукту существует отдельная скоринговая карта, способная отобрать именно таких клиентов, которые в совокупности способны обеспечить такой объём и качество портфеля, которые приведут к запланированным показателям доходности и прочее. Участвующие в скоринге факторы коррелируют с качеством портфеля, и их корреляция показывает, кто из претендентов с большей вероятностью попадет в дефолт. Уровень корреляции фактора определяет его воздействие и силу при прохождении заявки клиента через систему. Сейчас, в связи с кризисными явлениями на основе большого числа статистики система перенастроена так, что способна отфильтровать как минимум 68% дефолта. Ведь полностью исключить дефолт невозможно, в принципе. Но, к сожалению, и это реальность, чем больше ты отсеиваешь возможного дефолта, тем меньше кредитов выдаешь. Поэтому темпы роста розничного кредитования в последнее время существенно снизились, как по банковской системе вообще, так и в нашем банке. А иначе, застраховаться от потерь невозможно.
Хорошо, но вот те клиенты, которые сумели пройти первоначальный отбор, чьи доходы подтверждены, и кто может претендовать на получение ссуд, по ним кто принимает решение, кредитные офицеры?
Нет, субъективные факторы и здесь не работают. Они вообще не влияют на принятие решений. Если клиент удовлетворяет минимальным требованиям продукта, производится автоматическая проверка кредитной истории потенциального заемщика, с целью исключения дальнейшего рассмотрения клиентов, кредитная история которых не удовлетворительна для Банка. Далее, в случае подтверждения доходов претендента, опять-таки система его выкидывает в следующий блок, который проводит его через скоринговую карту и определяет, какой лимит по кредитным продуктам ему установлен, в соответствии с его доходами и расходами. Ведь важен не только размер доходов как таковых, а соотношение этих доходов к предусмотренным платежам. Отсюда система и устанавливает лимит по каждому клиенту.
Интересно, как реагирует этот показатель на кризисные явления?
Вы правы, мы заметили очень интересную статистику по этому блоку. Система начала отказывать все большему числу претендентов на получение ссуд. Буквально в 2 раза по некоторым продуктам упал уровень платежеспособности, что указывает на очень большую нагрузку, которую клиенты начали на себя брать. Вероятно, и доходы людей уменьшились, и все чаще клиенты стали “перекредитовываться” в разных банках. Также почти втрое по некоторым продуктам выросли отказы по кредитной истории – на лицо испорченная кредитная история заемщика.
В последнее время в связи с этим ужесточением все большее число банковских клиентов откровенно возмущаются несправедливостью оценок к уровню их платежеспособности? Это обстоятельство вас не беспокоит?
Вы совершенно правы, есть клиенты, которые возмущаются несправедливым к ним отношением. Мы никогда к этому не относились с пренебрежением. Клиенты должны понимать, что мы в них нуждаемся, а иначе банк не сможет зарабатывать. И поэтому мы несколько критично отнеслись к самим себе и попытались посмотреть на себя, с другой стороны. Взяли все наши отказы по системе по полугодию и посмотрели, а что произошло с этими заемщиками после того, как мы им отказали? И знаете, что мы обнаружили – 30% из них в течение 6 месяцев после получения ими кредитов в других банках были классифицированы, то есть не сумели обеспечить выплаты, а 45%-ам было отказано и в других банках. Так что, по сути, наша система настроена правильно и работает более или менее справедливо по отношению к клиентам и к самим себе. Ведь в предоставлении заемщикам кредитов, с пониманием, что они их не смогут закрыть, есть серьезная социальная ответственность.
Но функция кредитной фабрики заключается не только в поиске надежного заемщика, но и в сборе платежей по уже выданным ссудам. Эта часть работы то же автоматизирована? Ведь и здесь необходимо минимизировать субъективные факторы.
Система настроена как на выдачу, так и на сбор. И точно так, как мы сегментируем клиентов при выдаче кредитов, при сборе, система настраивает стратегию по каждому заемщику в автоматическом режиме принятия решений. Разница лишь в том, что если при выдаче система не запрашивает действия работника банка, то при сборе требует действия от сотрудника. В зависимости от того, на какую стратегию она настроена, система требует либо звонка в адрес должника, либо встречу с ним, либо применения других инструментов сбора.
Что означают ваши слова «стратегия по каждому клиенту»? Вы анализируете его поведенческую линию?
Разделим заемщиков на три категории: юридические лица, представители МСБ и физические лица, которые в свою очередь сегментируются на категории по схожим характеристикам. Этим схожим характеристикам присваивается одна и та же стратегия сбора. Грубо говоря, это те, кто «хочет и может» платить по кредиту, кто «хочет, но не может», кто «может, но не хочет» и кто «не может и не хочет». Есть категория, кто очень хочет, но он не может – по разным причинам - упали доходы, потерял работу, жизненный форс-мажор. У него изменилось состояние, и для нас тут важен выход на контакт. Нам очень важно знать, в чем причина просрочки платежа, потому что мы пытаемся понять, что произошло с клиентом. Кроме внедренных стратегий по сбору на данный момент мы работаем также и над внедрением скоринговой карты по сбору, что позволит обеспечить разделение в системе по части клиентов которые «хотят» и «могут» платить, так называемых “самопогашаемых” клиентов. Если он хочет и может, он счастлив, он платит, у нас с ним нет проблем и следовательно мы не тратим ресурсов на сбор.
Мы выходим на контакт и здесь работаем с очень интересным для нашего рынка фактором – это обещание. Обещание клиента заносится в систему, как и дату, когда начнется погашение ссуды. На эту дату сотрудник соответствующего блока получает сигнал – «клиент обещал». Мы понимаем, что с обещаниями сложно и поэтому к этой дате добавляется еще 3-5 дней. Очень хорошо, когда клиент сам выходит на контакт, то есть он помнит о своем обещании, он пытается выполнить его, предлагает какие-то варианты. В случае, если клиент «хочет» мы пытаемся помочь, реструктуризируем задолженность, пытаемся понять, сколько он может и как он может. И вот тут работает индивидуальный подход, потому что мы привязываемся к новым его доходам, к его предыдущим обещаниям платить, к его кредитной истории, в рамках действующих процедур банка заключаем мировое соглашение, даем новые графики погашения.
Ну а если клиент не выходит на контакт?
А вот невыход на контакт – это признак неблагонадежности. Если он не выходит на контакт, мы пытаемся связаться с ним еще и еще раз. Однако наше понимание того, что он намерен начать платить «угасает» с каждым разом. И когда мы видим, что человек просто тянет сроки, мы запускаем жесткую линейку инструментов.
Эта категория та, что может гасить, но не хочет. Это для нас означает, что в принципе у клиента есть доходы, как правило, это подтверждается визитами по месту жительства, по месту работы. Но погашать он не хочет, ищет как потянуть сроки, либо обращается в суд против банка с абсурдными исками, либо угрожает, либо ссылается на обращение в СМИ. Вот тут я хочу поговорить о признаках неблагонадежности. Что для нас это? Это человек, который не сделал даже первый платеж. Во-вторых, он не контактный, он постоянно скрывается, избегает встречи, телефоны отключены, и соседи его не знают. К сожалению, по этим клиентам мы запускаем самую активную стратегию взыскания, подключая жесткие инструменты сбора. Чаще всего тут срабатывает стратегия по возможности быстрой передачи в суд, потому что другого выбора нет. Ну и категория – кто не может и не хочет – по нему понятно, что нужно завершать процесс. Внутри всего этого, конечно, существует сегментация, в зависимости от суммы задолженности. Чем больше сумма, тем быстрее срабатывают инструменты сбора, т.е. контакт, встреча, выезд...
И тут человеческий фактор не срабатывает?
Тут все делает система, не человек. Так она настроена, она решает отправить дело соответствующего клиента в суд или нет. По истечению соответствующих сроков, заранее утвержденных со стороны руководства банка, система автоматически выкидывает его на последующий этап. И юрист обязан начать процесс, потому что клиент уже оказался в «красной зоне». Никто не может договориться о чем-либо, разные люди на разной стадии работы с клиентом вводят в базу разные данные и тем самым обеспечивается точность стратегии по клиенту.
Но какие у вас есть коррекции на сегодняшний кризис неплатежеспособности?
Вот передо мной данные «Финансовых рейтингов банков Армении», подготовленные вашей аналитической службой. Я взяла отрезок с конца 2012г. За это время прирост нашего кредитного портфеля составил всего 25%, тогда как ранее в течение 2 лет мы росли на 42% и опережали, тем самым, средний рост банковской системы. Да, темпы роста сильно упали. Мы закрутили “гайки” нашей системы, потому что мы понимаем, что изменился сильно профиль нашего заемщика. Наш кредитный риск тоже изменился. Система продолжает расти, но мы начали корректировку рано – еще 1 апреля прошлого года. Мы поменяли полностью наши подходы к потребительскому кредитованию и к тому, что мы практически в два раза стали строже к нашим заемщикам, намного консервативнее. Система выросла на 33% в среднем, а банк растет 25-26%. Но при этом за счет улучшения качества сбора, мы сохраняем баланс по расходам на резервы, собирая в 2 раза больше просрочки. В результате за последние 4 квартала средний ежеквартальный прирост проблемной задолженности Банка составил 5.8%, а за тот же период система ежеквартально росла на 9.2%. Да, сегодня мы начали собирать проблемных кредитов в 2 раза больше и делаем это благодаря перенастроенной системе сбора, о которой мы с вами говорили. Мы начали давать людям очень много инструментов и эти инструменты, как оказалось, не плохо работают.
Я помню, у вас в банке была даже акция по проблемным заемщикам...
Да, мы объявили, что те клиенты, которые получили у нас ломбардные кредиты в рамках продуктов “Кредит под залог золотых изделий” или “Кредит под залог золотых изделий + 40%”, и если золото уже продано, они могут погасить лишь тело кредита и мы готовы списать и пени и штрафы. При этом тело кредита погашается на 90% и предоставляется график погашения на год. Я была разочарована. Результаты акции показали, что мы нашли и установили контакт только с 58% заемщиков под акцию. Из них приняли участие в акции – только 23%, а 13% сказали, что им это не надо, а 64% обещали придти, но не пришли. Я хочу, чтобы вы понимали, что банк не может делать невозможное, он делает все, что в его силах.
Был большой резонанс по сделкам, связанным с золотом в конце прошлого года, когда клиенты говорили о том, что они обмануты, что они не знали когда брали кредит, что он больше чем залог и пусть банк продает это золото. При этом, как правило этот тип клиентов сразу выставляет себя в качестве жертвы обмана и используя этот образ пытается всеми доступными средствами воздействовать на банк: в ход идут и дезинформация через прессу и обращения в суды, и письма в различные инстанции как в Армении, так и в России, были даже письма президенту, даже президенту РФ (был и такой случай). Мы же отвечаем, что действуем строго по процессам банка и в рамках закона. Вот приходят клиенты и говорят – вы большой банк, почему вы не можете простить наш небольшой кредит. Я отвечаю, как правило, «почему мы должны простить именно Вам, если простить Ваш кредит, то почему другому не простить?» и что нам сказать тому, кто держит в банке свои сбережения, вносит средства на депозитные счета под рыночные проценты? Мы ведь эти средства привлекаем, а затем их же размещаем в качестве кредитов. В этом основная функция банка.
Но, судя по отчетности, у банка немалые списания?
Списания не малые и не большие. Они такие какие нам позволяла финансовая модель, чтоб работать на этом сегменте. Банки даже иногда, с целью внедрения новых продуктов и накопления статистики, могут себе позволить на запуске больше дефолтов, которые естественно частично списываются.
До кризиса крупные банки не чурались работать на основе так называемого «закона больших чисел». С учетом того, что золото, как правило, росло в цене, а процентные ставки по потребительским кредитам, как правило, высоки, крупные банки с лихвой покрывали потери за счет доходов. Теперь же времена изменились…
Рынок конечно изрядно тогда попортился, начали выдавать клиентам займы под залог золота выше оценочной стоимости залога золота, и началась борьба с переманиванием клиентов. Я, как риск-менеджер банка, считаю, что без дополнительной оценки прочих факторов платежеспособности клиента, данный процесс таит в себе завышенные риски. Золото – это адекватный продукт, но выше стоимости залога, мы кредитовать всегда были готовы, только учитывая факторы платежеспособности клиента.
А что на рынке есть банки, кто выдает ломбардные ссуды выше стоимости золота? В надежде на то, что золото опять начнет расти?
Некоторые банки выдают кредит в размере 110% от стоимости золота. Я думаю, что это с расчетом того, что стоимость золота выражается в долларах США. Если доллар США к драму будет расти, то драмовая стоимость золота вырастет соответственно.
Прокомментируйте вкратце кредитный рынок по сегментам.
Ну, вы знаете, что с октября прошлого года сильно упали темпы кредитования, но они затем несколько скорректировались и в июне-июле банки начали выдавать больше. Это связано с тем, что сильно были изменены требования к фонду обязательного резервирования. И второе, как я уже говорила, качество заемщиков сильно изменилось.
У меня под рукой статистика по овердрафтам. В 2013 году мы отказывали всего 15% заемщикам по предоставлению овердрафтов, сейчас отказываем 37%. Обратите внимание, что из-за плохой кредитной истории раньше отказывали 5% сейчас 19%. Много отказов из-за низких зарплат и доходов. Но вот потребительские кредиты без имущественного обеспечения у нас не получали раньше 34% претендентов, а сейчас 38%. Их кризис откорректировал в меньшей степени, потому что и ранее кредиты без имущественного обеспечения предоставлялись на очень строгих условиях и хорошо проверенным надежным клиентам банка. В предоставлении POS-кредитов в магазинах, в 2013 году, отказывали 43% сейчас - 63% отказов. Это все как корректировка на кризис, которая существенно урезала поток, так и собранная нами статистика. Ведь года 2 назад POS-кредитами интересоваласьцелая армия мошенников.
А каково состояние дел на рынке ипотечного кредитования?
Ипотека у нас более или менее стабильна, потому что изначально ипотека кредитовалась в основном за счет драмовых ресурсов, которые предоставляли Национальная ипотечная компания и фонд “Жилье молодым”. Мы ожидали больше от ипотеки в этом году с учетом программы, которую запустило государство. Я говорю о программе по возврату процента в счет подоходного налога в случае, если приобретаешь недвижимость на первичном рынке. Но особенного потока в русле программы мы не увидели. Наша статистика показывает, что на порядка 16-18% скорректировались цены на недвижимость. Думаю, люди не хотят продавать недвижимость в ожидании восстановления спроса. Очень сильно меняются показатели, когда меняется «аппетит на риск», ведь теперь поведение потребителя изменилось. Нас озадачивает отсутствие роста ипотеки. Не означает ли это, что люди не связывают надежд на свое будущие в Армении?
Думаю, означает, и это, на мой взгляд, результат общего депрессивного состояния в стране, в том числе и в экономике. Как вы справляетесь на рынке корпоративного кредитования. Общая банковская статистика говорит о том, что и здесь накопилось не мало проблемных кредитов?
Тут надо вернуться на 5 лет назад, когда уровень неработающих кредитов в корпоративном секторе постепенно стал повышаться. Но, в вместе с тем, ожесточилась в банковском секторе и борьба за клиента. Клиенты кочевали из банка в банк требуя для себе лучшие условия для перекредитовывания. Это нормальное явление в бизнесе, когда перекредитовываясь, компания занижает долговую нагрузку или удлиняет сроки использования заемных средств или снижает процентную ставку. Но это в том случае, если вопрос именно в этом, а не в скрытых проблемах, связанных с рисками заемщика. Распознать эти риски до конца банкам-кредиторам не всегда удается. И фактически последний кредитор компании попадает в западню, когда ради переманивания клиента, согласен был предоставить ему лояльные условия займа и в результате оказался в проигрыше. Я думаю, что мы в Армении частично с этим столкнулись, и когда волна жесткой конкурентной борьбы спала, многие поняли эту ошибку. Поэтому, наверное, темпы роста корпоративного кредитования тоже просели, и в портфелях скопилось определенное количество неработающих кредитов.
Легко ли банку собирать корпоративную задолженность?
Это отдельная история. Компании должники пускают в ход, порой, такие юридические хитрости, что диву даешься. Доходит до того, что клиент вообще, оказывается, не был в банке, кредитного договора не заключал и кредита не получал. Но мы уже набрались достаточного опыта в общении с подобными клиентами. Начинается давление, в СМИ проходят материалы о том, что якобы банки в одностороннем порядке меняют условия кредитования, меняют ставки. Это все не серьезно и мы, как правило, не отвечаем, потому что влезать в такой разговор просто глупо. Опять-таки, существует стратегия, индивидуализированная по каждому клиенту, и мы ее придерживаемся. Ну, вот представьте, вы идете к клиенту и видите, что он работает, но платить не хочет; вы начинаете задавать вопросы о сохранности залога, а он отвечает, что залога нет, вы понимаете, что он пытается его переоформить, переделать и еще при этом пытается воевать с вами. Реакция не может быть другой, как самая жесткая. В этом случае банк может прямо зайти на банкротство. Если же клиент выбирает иной путь, путь диалога, то банк, конечно же, идет ему навстречу, в рамках действующих процедур банка реструктуризирует долг, составляет новый график выплат, начинает его мониторить, консультировать, вести. Ведь банк совершенно не заинтересован в том, чтобы бросать клиента в долговую яму. Клиент ведь не всегда виноват в том, что дела пошли не так, как хотелось - меняется уровень спроса, потребительские предпочтения, сильно на ситуацию воздействуют внешние факторы торговли, экономических взаимоотношений и режимов. Предугадать все не возможно, и если клиент видит в нас партнеров, а не врагов, мы делаем все возможное, чтобы найти обоюдовыгодное решение сложившейся ситуации.
ПРОЧИТАТЬ ВСЕ КОММЕНТАРИИ




 Касым Мажен Нурбекулы: Казахстан и Армения имеют широкие возможности для цифрового сотрудничества
 Политолог: Продовольственная безопасность Армении находится под угрозой из-за бездействия властей
 Эксперт: Визовый режим с Россией в рамках сближения Армении с ЕС несет риски для армянской турсферы
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков