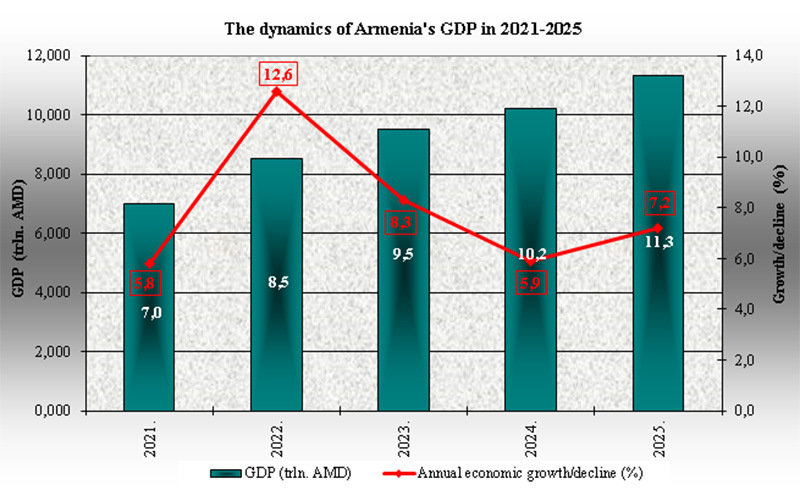


ԱրմԻնֆո. Հայաստանի Կենտրոնական բանկը բարելավել է 2026 թվականի կանխատեսումը՝ ակնկալելով ՀՆԱ-ի աճի ավելի քիչ նկատելի դանդաղում՝ մինչև 5,7-5,3% (նախկինում կանխատեսված 4,5-4,1% աճի և 2025 թվականին փաստացի գրանցված 7,1% աճի դիմաց), իսկ 2027 թվականին տեմպերի աննշան փոփոխություն՝ մինչև 5,2% (նախկինում կանխատեսված 4,7-3,7%-ի դիմաց)։ Միաժամանակ ԿԲ-ն վատթարացրել է արտաքին առևտրի կանխատեսումը՝ 2026 թվականին ակնկալելով արտահանման և ներմուծման ավելի արտահայտված անկում, ընդ որում՝ չափավոր աճի վերադարձ միայն 2027 թվականին։ Արդյունքում ՀՆԱ-ի բացարձակ մեծությունը 2026 թվականին կբարձրանա մինչև 12.441-12.401 տրլն դրամ (փաստացի գրանցված
11.3 տրլն դրամի դիմաց 2025 թվականին), իսկ 2027 թվականին կաճի մինչև 13.499-13.368 տրլն դրամ։ Այս մասին նշվում է ՀՀ ԿԲ-ի սեպտեմբերին հրապարակված «Դրամավարկային քաղաքականությունը 2026 թվականի III եռամսյակի համար» զեկույցում։
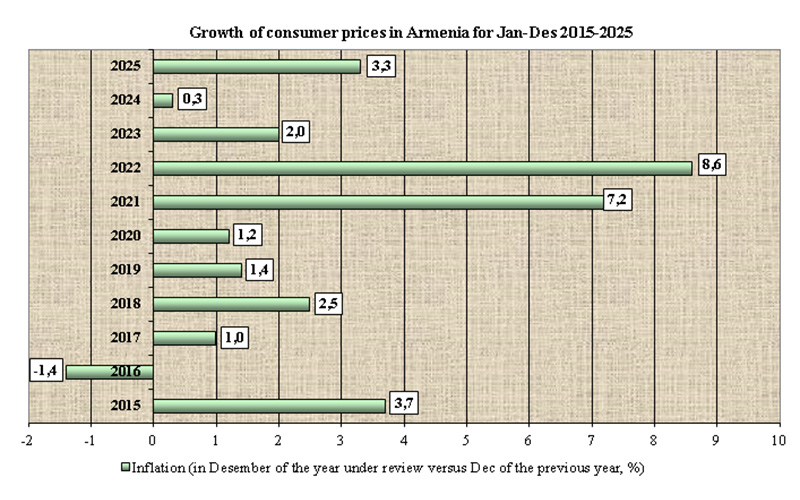
ԿԲ-ի թարմացված կանխատեսման համաձայն՝ 2026 թվականին գնաճն ակնկալվում է 4,5-4,2% միջակայքում (նախկինում կանխատեսված 4,1-3,9%-ի և 2025 թվականին փաստացի գրանցված 3,3% գնաճի դիմաց), 3% (+/-1 տոկոսային կետ) նպատակային ցուցանիշի պայմաններում, իսկ 2027 թվականին՝ 3,4-2,7% (նախկինում կանխատեսված 3,6-2,9%-ի դիմաց)։ Ընդ որում, կոշտ գներով բնորոշվող չարտահանվող ապրանքների հատվածում գնաճը, ըստ նոր կանխատեսման, 2026 թվականին ավելի նկատելիորեն կբարձրանա՝ մինչև 3,8-3,7% (2025 թվականի 2,2%-ից), քան նախկինում կանխատեսված 3,5- 3,4%-ը, իսկ 2027 թվականին աննշան կնահանջի՝ մինչև 4,7-3,5% (նախկինում կանխատեսված 3,5-2,7%-ի դիմաց)։
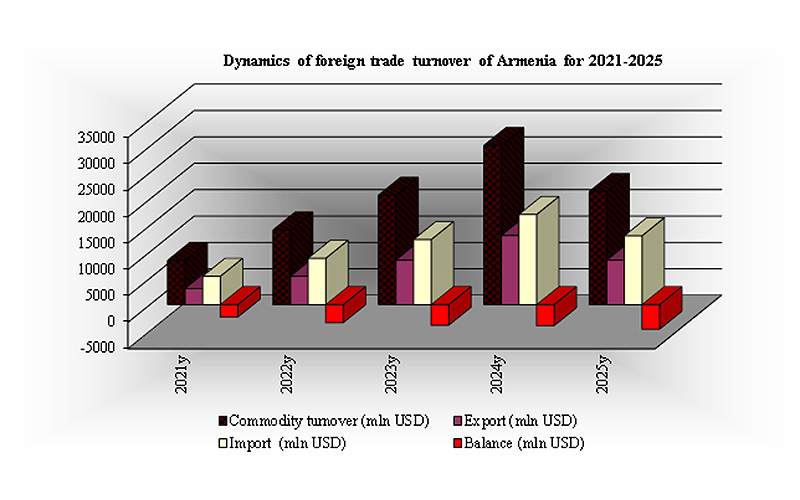
Արտահանման և ներմուծման դինամիկան, ըստ ԿԲ-ի թարմացված կանխատեսման, 2025 թվականին անկման արագացումից հետո՝ մինչև 30,1-27,2% (2024 թվականի 11-3,2%-ից), երկնիշ անկման մեջ կմնա նաև 2026 թվականին՝ համապատասխանաբար 29,9-37,6% (արտահանման մասով) և մինչև 25,8-30,2% (ներմուծման մասով), մինչդեռ նախորդ կանխատեսմամբ ակնկալվում էր անկման նկատելի դանդաղում ինչպես արտահանման՝ մինչև 5,9-5,1%, այնպես էլ ներմուծման՝ մինչև 4,2-5,8% մասով։ ԿԲ-ի ակնկալիքներով՝ արտաքին առևտրի աճը կվերսկսվի 2027 թվականին, ընդ որում՝ տեմպերը կլինեն ավելի նկատելի՝ 5,5-7,7% (արտահանման մասով) և 1,8-2% (ներմուծման մասով), քան նախկինում կանխատեսված՝ համապատասխանաբար 2,6-4,3% (արտահանման մասով) և 1,1-0,8% (ներմուծման մասով)։
Ընթացիկ հաշվի պակասուրդի և ՀՆԱ-ի հարաբերակցությունը, ըստ ԿԲ-ի նոր կանխատեսման, 2026 թվականին կնվազի մինչև 6,4-8,3% (2025 թվականին փաստացի աճից հետո՝ 6,2%-ից մինչև 8,7%), իսկ թարմացված միջակայքը առանձնապես չի տարբերվում 6,5-5,7% նախկին կանխատեսումից։ Այս ցուցանիշի նվազումը կշարունակվի նաև 2027 թվականին՝ հասնելով բացասական 5,5-7,7%-ի (նախկինում կանխատեսված 5,5-4,3%-ի դիմաց)։
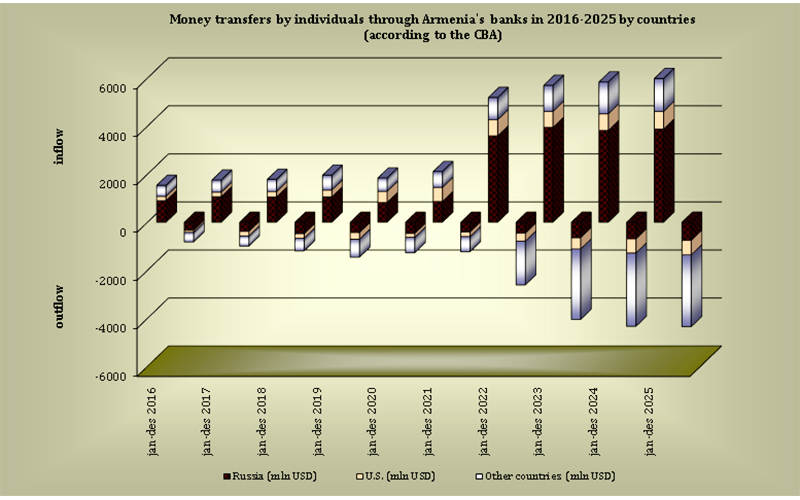
Դրամական փոխանցումների և ՀՆԱ-ի հարաբերակցությունը, ըստ ԿԲ-ի թարմացված կանխատեսման, 2026 թվականին կբարձրանա մինչև 3,4% (2025 թվականին փաստացի նվազումից հետո՝ 3,5%-ից մինչև 0,6%), իսկ 2027 թվականին կշարունակի աճել՝ հասնելով 3,8-3,7%-ի, ինչը, այնուամենայնիվ, վկայում է թույլ տնտեսական ազդեցության մասին՝ փոխանցումների՝ տնտեսության վրա ներգործության տեսանկյունից։
Բյուջետային եկամուտների և ծախսերի մասով Կենտրոնական բանկի՝ 2026 թվականի կանխատեսումը հետևյալն է․ ծախսերը կաճեն ավելի նկատելիորեն՝ 3.3 տրլն-ից մինչև 3.6 տրլն դրամ, քան եկամուտները՝ 2.9 տրլն-ից մինչև 3.1 տրլն դրամ, ինչի արդյունքում պետական բյուջեի պակասուրդը կավելանա 419.3 մլրդ-ից մինչև 495.3 մլրդ դրամ։ Արդյունքում 2026 թվականին պետական բյուջեի պակասուրդի և ՀՆԱ-ի հարաբերակցությունը կբարձրանա 3,7%-ից մինչև 4%, իսկ ինչպես եկամուտների մասնաբաժինը ՀՆԱ-ում՝ 25,5%-ից մինչև 25,2-25,3%, այնպես էլ ծախսերի մասնաբաժինը ՀՆԱ-ում կնվազի՝ 23,1%-ից մինչև 29,2-29,3%։ 2027 թվականին եկամուտները կաճեն մինչև 3.5 տրլն դրամ, իսկ ծախսերը՝ մինչև 3.9 տրլն դրամ, ինչը պակասուրդը կնվազեցնի մինչև 441.9 մլրդ դրամ։ 2027 թվականին պետական բյուջեի պակասուրդի և ՀՆԱ-ի հարաբերակցությունը կնվազի մինչև 3,3%, իսկ եկամուտների մասնաբաժինը ՀՆԱ-ում կբարձրանա մինչև 25,7-26%, և ծախսերի մասնաբաժինը ՀՆԱ-ում աննշան կփոխվի՝ կազմելով 29-29,3%։
ՀՀ ԿԲ-ի այս զեկույցում թարմացվել են նաև ԱՄՆ-ի, եվրագոտու և ՌԴ-ի տնտեսական զարգացման ու գնաճի դինամիկայի, նավթի և պղնձի գների, ինչպես նաև FAO ինդեքսի մակարդակի կանխատեսումները։ Այսպես, ԱՄՆ-ի տնտեսության մասով 2026 թվականին ակնկալվում է աճի պահպանում՝ 2,2% մակարդակում (ինչպես և 2025 թվականին՝ 2,2%), իսկ գնաճի արագացում՝ մինչև 3,2% (2025 թվականի 2,7%-ից)։ Եվրագոտու տնտեսության աճը 2026 թվականին կդանդաղի մինչև 1% (2025 թվականի 1,4%-ից), իսկ գնաճը կարագանա՝ մինչև 2,7% (2025 թվականի 2,4%-ից)։ ՌԴ տնտեսության աճը 2026 թվականին կդանդաղի մինչև 0,9% (2025 թվականի 1%-ից), իսկ գնաճը կնվազի մինչև 5,8% (2025 թվականի 9%-ից)։ 2027 թվականին ԱՄՆ-ի տնտեսության աճը կդանդաղի մինչև 2%, իսկ եվրագոտու և Ռուսաստանի տնտեսությունների աճը կարագանա՝ հասնելով նույն՝ 1,3% ցուցանիշին, ընդ որում՝ ԱՄՆ-ում և եվրագոտում գնաճը կնվազի՝ հասնելով նույն՝ 2,6% մակարդակին, իսկ ՌԴ-ում կշարունակի նվազել՝ մինչև 5,2%։ Նավթի գինը, ըստ ԿԲ-ի նոր կանխատեսման, 2025 թվականի $69,1-ից 2026 թվականին կբարձրանա մինչև $87,8 մեկ բարելի դիմաց, սակայն 2027 թվականին կնվազի մինչև $74,1։ Պղնձի գինը 2026 թվականին կշարունակի աճել՝ մինչև $14211 մեկ տոննայի դիմաց (2025 թվականի $9947-ից), սակայն այնուհետև 2027 թվականին փոքր-ինչ կնվազի՝ մինչև $14200.3 մեկ տոննայի դիմաց։ FAO ինդեքսը 2025 թվականին 122-ից մինչև 127,2 բարձրանալուց հետո 2026 թվականին կշարունակի աճել՝ մինչև 132,1, և այս միտումը կպահպանվի նաև 2027 թվականին՝ մինչև 135,8, այնուհետև ևս կշարժվի վեր՝ հասնելով 139,3-ի 2028 թվականին և 143-ի՝ 2029 թվականին։
Նշենք, որ Արժույթի միջազգային հիմնադրամը, հունիսին թարմացնելով կանխատեսումը, չի փոխել Հայաստանի ՀՆԱ-ի աճի վերաբերյալ ակնկալիքները՝ 2026 թվականին կանխատեսելով տեմպերի դանդաղում մինչև 5,3%, իսկ 2027 թվականին՝ աննշան արագացում մինչև 5,5%։ Համաշխարհային բանկը (ՀԲ) իր հուլիսյան կանխատեսմամբ նույնպես պահպանել է Հայաստանի ՀՆԱ-ի աճի վերաբերյալ ակնկալիքները 2026 և 2027 թվականների համար՝ կանխատեսելով տեմպերի դանդաղում՝ համապատասխանաբար մինչև 5,3% և 5,1%։ Վերակառուցման և զարգացման եվրոպական բանկը (EBRD), հունիսի սկզբին թարմացնելով կանխատեսումը, 2026 և 2027 թվականներին Հայաստանի ՀՆԱ-ի նույն՝ 5,5%-անոց աճն է ակնկալում։ S&P Global Ratings-ը այս տարվա օգոստոսին թարմացված կանխատեսմամբ հայտարարել է 2026 թվականին Հայաստանի ՀՆԱ-ի աճի դանդաղման մասին՝ մինչև 4,9%, իսկ 2027 թվականին տեմպերի աննշան արագացում՝ մինչև 5,1%։ Fitch Ratings-ը այս տարվա հուլիսին թարմացված կանխատեսմամբ ակնկալում է Հայաստանի տնտեսության աճի դանդաղում՝ մինչև 5,2% 2026 թվականին, միջնաժամկետ հեռանկարում տեմպերի կայունացմամբ՝ շուրջ 5% մակարդակում։ Moody's վարկանիշային գործակալությունը այս տարվա հուլիսին հրապարակել է կանխատեսում, ըստ որի՝ Հայաստանի իրական ՀՆԱ-ի աճը 2026 և 2027 թվականներին կկազմի 5-5,5%։ Ասիական զարգացման բանկը (ADB) իր ապրիլյան կանխատեսմամբ Հայաստանի համար 2026 թվականին կանխատեսել էր ՀՆԱ-ի 5,5% աճ՝ 2027 թվականին տեմպերի արագացմամբ մինչև 5,7%։ Հայաստանի 2026 թվականի պետական բյուջեի նախագծում ՀՆԱ-ի աճը նախատեսված է 5,4%՝ մինչև 11.9 տրլն դրամ (ավելի քան $32.2 մլրդ)։
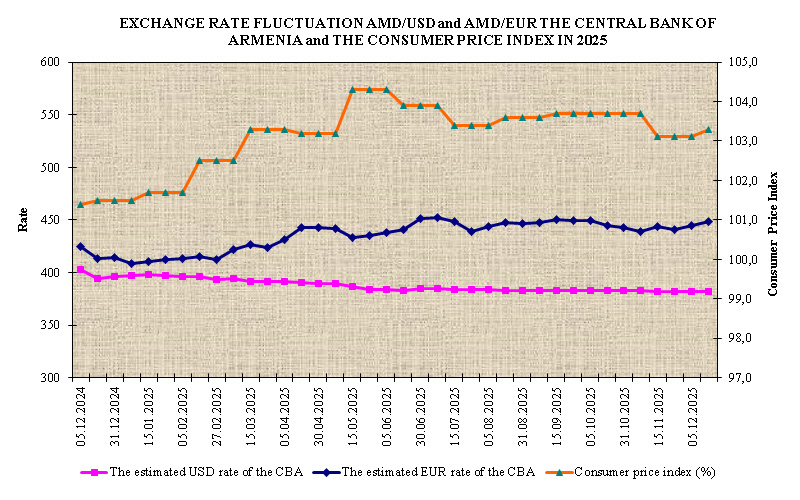
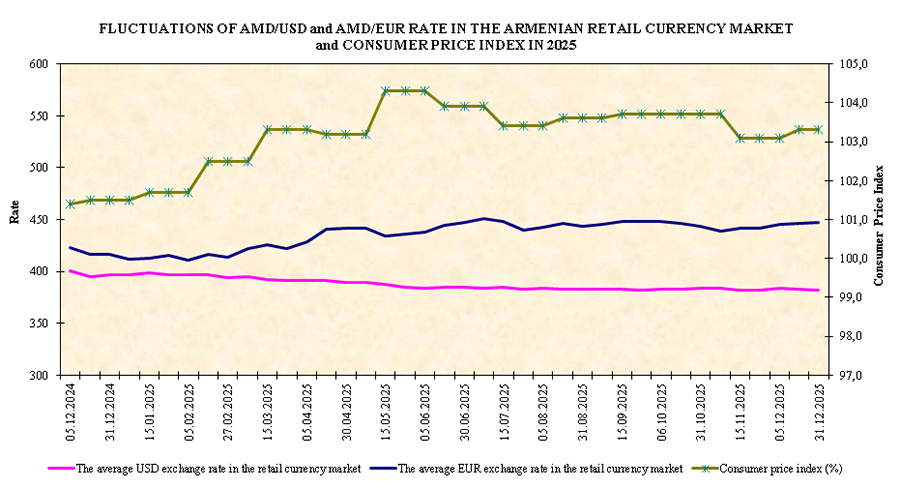
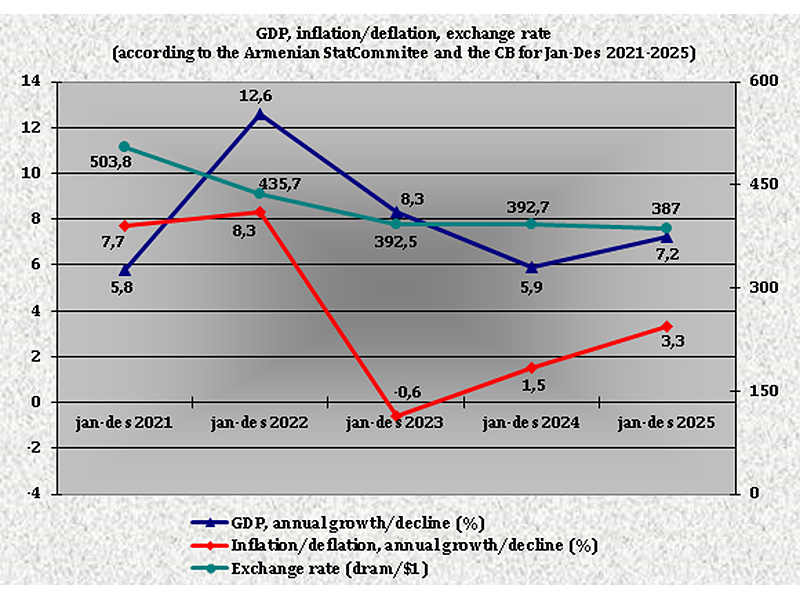
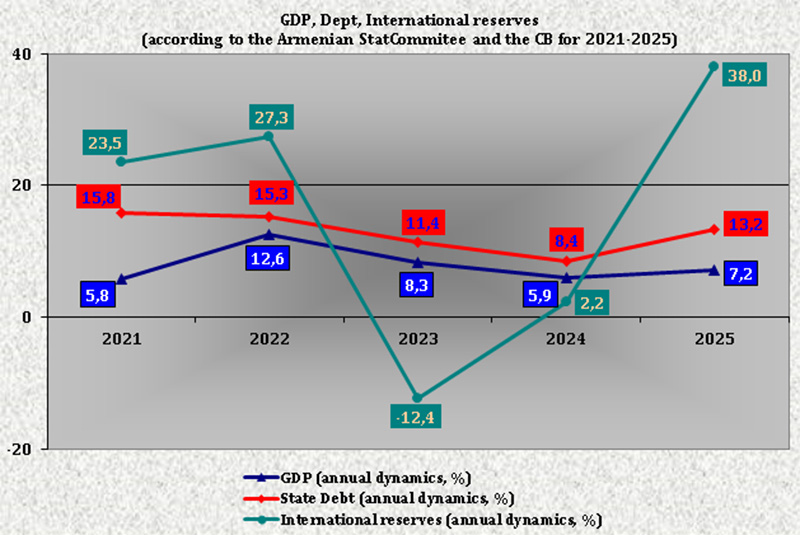
ՀՀ վիճակագրական կոմիտեի տվյալներով՝ Հայաստանի ՀՆԱ-ի աճը 2022 թվականին 5,8%-ից մինչև 12,6% արագանալուց հետո 2023 թվականին սկսեց դանդաղել՝ մինչև 8,3%, իսկ 2024 թվականին՝ մինչև 5,9%, որից հետո 2025 թվականին աճն արագացավ մինչև 7,1%, և բացարձակ արտահայտությամբ կազմեց 11.343 տրլն դրամ (ավելի քան $29.3 մլրդ)։ ՀՆԱ-ի դեֆլյատոր ինդեքսը նույնպես 2022 թվականին 106,9%-ից մինչև 108% աճելուց հետո սկսեց նվազել՝ 2023 թվականին հասնելով 103,1%-ի, իսկ 2024 թվականին՝ 101,9%-ի, այնուհետև 2025 թվականին բարձրանալով մինչև 103,4%։ (2025 թվականի հունվար-դեկտեմբեր ամիսներին դրամի միջին փոխարժեքը ԱՄՆ դոլարի նկատմամբ կազմել է 387,01
դրամ/$1)։ Հիշեցնենք, որ դրամավարկային քաղաքականության մշակման նոր կատարելագործված համակարգին (FPAS MARK II) անցնելուց հետո Կենտրոնական բանկը 2024 թվականից սկսեց ՀՆԱ-ի կանխատեսումը հաշվարկել Case A և Case B սցենարներով։ Այսպես, Case A սցենարները ենթադրում են դրամավարկային քաղաքականության՝ շուկայական ակնկալիքները գերազանցող տոկոսադրույքներ՝ հաշվի առնելով, որ ռիսկերի և անորոշությունների գործոնները տնտեսությունում կարող են ձևավորել ավելի բարձր գնաճային միջավայր։ Իսկ Case B սցենարները ենթադրում են դրամավարկային քաղաքականության ավելի ցածր տոկոսադրույքներ, քան շուկայական ակնկալիքները՝ հաշվի առնելով, որ ռիսկերի և անորոշությունների գործոնները տնտեսությունում կարող են ձևավորել դեֆլյացիոն կամ ցածր գնաճային միջավայր։ Ընդ որում, Case A սցենարները նախատեսում են պահանջարկի ընդլայնում և առաջարկի զսպում, իսկ Case B սցենարները, ընդհակառակը՝ պահանջարկի զսպում և առաջարկի ընդլայնում։