

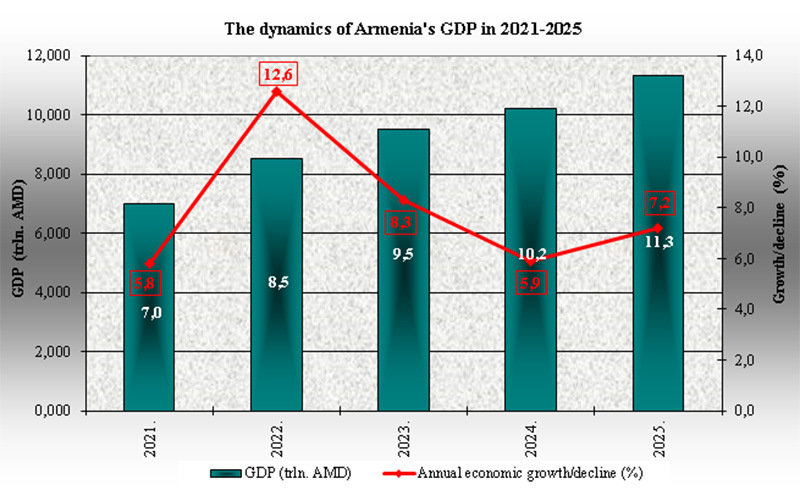
АрмИнфо.Экономика Армении в 2026 году вырастет на 5,8%. Несмотря на постепенную нормализацию внутреннего спроса, экономика страны сохранит устойчивые темпы роста, а инфляция в последующие годы приблизится к целевому уровню Центрального банка Армении. Об этом говорится в опубликованном новом Региональном экономическом обзоре (осень 2026) Евразийского фонда стабилизации и развития (ЕФСР), содержащем прогнозы экономического роста, инфляции и других макроэкономических показателей Армении на 2026- 2029 годы.
Согласно основным выводам и прогнозам по Армении, в 2027 году экономику Армении ожидает рост на 5,1%, а в 2028-2029 годах - на 5,0% ежегодно. Причем, высокий совокупный внутренний спрос останется ключевым фактором экономической активности.
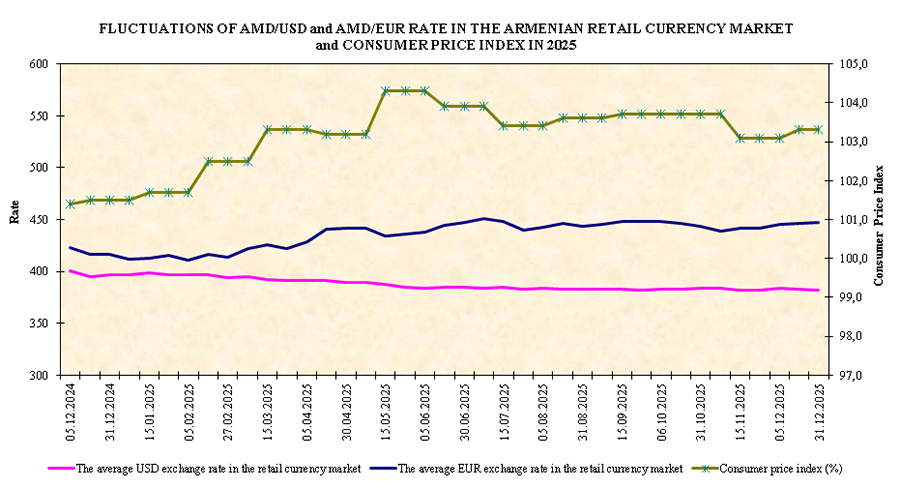
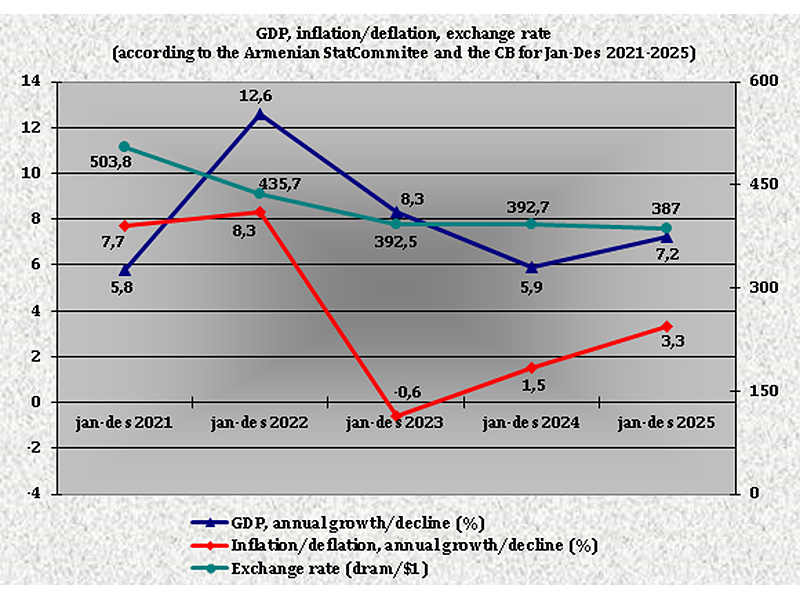
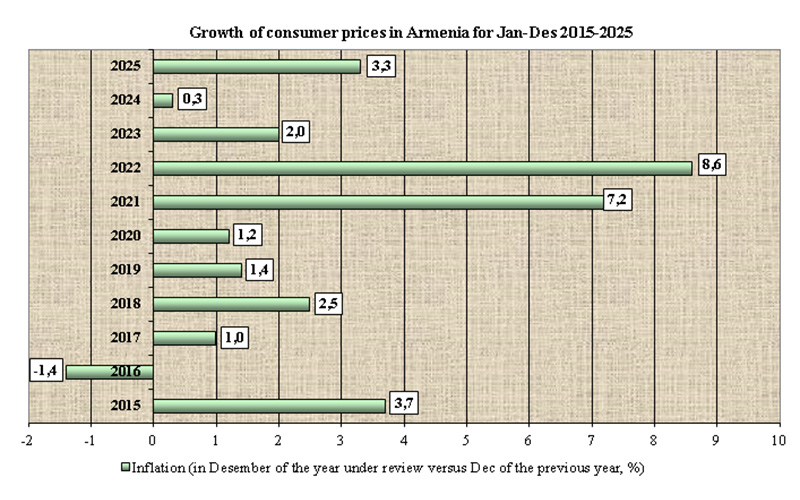
Как говорится в прогнозе, несмотря на высокое частное потребление, создающее ценовое давление, существенная часть ускорения инфляции в первой половине года была связана с факторами предложения - по итогам июня рост цен достиг 5,1 % г / г после 3,3 % г / г в 2025 году. В августе инфляция скорректировалась до 4,4 % г / г, оставаясь все еще выше таргета ЦБ РА. Регулятор при этом на протяжении I полугодия 2026 года сохранял ставку рефинансирования без изменения, на уровне 6,5 %. Согласно прогнозу аналитиков ЕФСР, инфляция к концу 2026 года в Армении составит 4,1%, находясь вблизи верхней границы целевого диапазона Центрального банка. В 2027-2029 годах прогнозируется ее стабилизация на уровне около 3%.
Исполнение бюджета в январе - июне 2026 года характеризовалось ростом доходов и существенным недовыполнением рас ходов, прежде всего капитальных. В результате бюджет был исполнен с профицитом 1,3 % ВВП. Одновременно высокая внутренняя активность продолжала отражаться на внешнем секторе: дефицит счета текущих операций оставался значительным на фоне расширения дефицита торговли товарами, которое лишь частично компенсировалось ростом услуг и трансферов. Дефицит счета текущих операций платежного баланса сохранится на уровне 5-6% ВВП в среднесрочной перспективе. Дефицит государственного бюджета сократится с 3,5% ВВП в 2026 году и до 2,2% ВВП к 2029 году в рамках постепенной бюджетной консолидации.
В докладе отмечается, что в первой половине 2026 года чистый приток капитала в Армению увеличился примерно до 1,8 млрд долларов. При этом значительно сильнее вырос приток по иностранным обязательствам частного сектора: чистое принятие обязательств без государственного сектора увеличилось с 0,5 млрд долларов в первом полугодии 2025 года до около 2,1 млрд долларов в первом полугодии 2026 года. Одновременно стоимость внешнего финансирования снизилась, а интерес нерезидентов к драмовым активам вырос. Доля нерезидентов на рынке государственных облигаций увеличилась примерно с 7,5% на конец 2025 года до 10,9% в июне 2026 года, а суверенная премия за риск приблизилась к историческим минимумам. Это может отражать сочетание благоприятного глобального финансового цикла и улучшения восприятия страновых рисков.
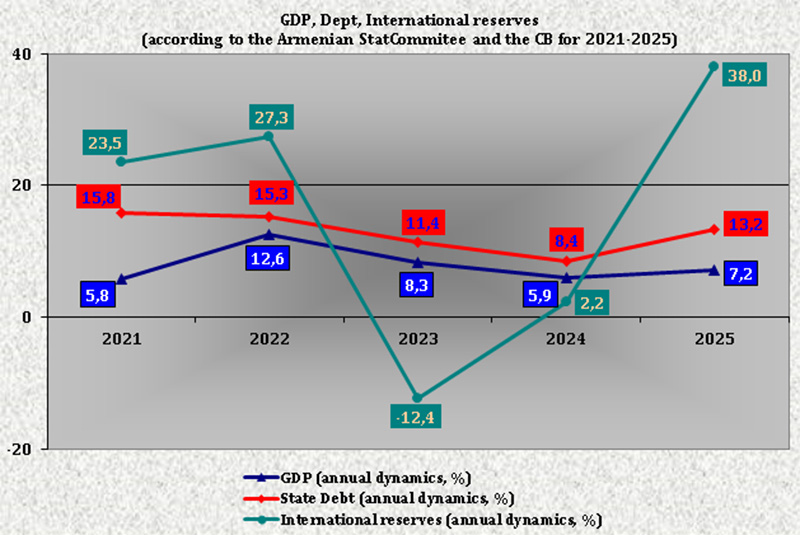
Аналитики Фонда считают, что ускорение притока капитала поддержало накопление международных резервов. Этот процесс сопровождался значительным предложением иностранной валюты и накоплением резервов: за январь - июнь ЦБ РА приобрел 1,16 млрд долларов. На конец июня 2026 года валовые международные резервы составили 5,92 млрд долларов. При этом сохраняется давление в сторону укрепления драма. В целом значительная роль финансовых притоков сохраняет чувствительность Армении к возможному переходу глобальных инвесторов в режим снижения аппетита к риску: резкий разворот потоков может привести к ослаблению драма, сокращению резервов и удорожанию внешнего финансирования. Премия за суверенный риск находится вблизи исторических минимумов. Спреды еврооблигаций с погашением в 2031 году продолжают сужаться, отражая сочетание глобальных и специфических для Армении факторов
Между тем, основные источники неопределенности для экономики Армении связаны с динамикой внешнего спроса и туристических потоков, а также мировых цен на продовольствие и энергоресурсы. Экономические риски в Армении связаны с возможным дополнительным притоком трудовых и капитальных ресурсов, а также туристического потока, которые могут
ускорить рост ВВП. В то же время возможное ужесточение миграционной политики России может действовать в обратную сторону.
Проинфляционные риски связаны с возможным изменением цен на поставки газа из России или пересмотром условий поставок. Удорожание газа может повысить инфляцию, привести к ослаблению драма, создать давление на внутренний спрос и бюджет.
Замедление притока капитала либо его внезапный отток может привести к росту премии за риск, ослаблению драма и росту нагрузки обслуживания долга в иностранной валюте.
Рост внутреннего спроса может сконцентрироваться в отдельных отраслях. Возможна коррекция на рынке недвижимости и в строительстве. Не исключено недоисполнение бюджетных расходов (прежде всего капитальных).
Помимо Армении, обзор содержит макроэкономические прогнозы по Беларуси, Казахстану, Кыргызстану, России и Таджикистану, включая показатели экономического роста и инфляции, а также анализ основных экономических рисков.
В докладе говорится о том, что внешние условия для экономик региона в 2026 году стали менее благо приятными. Рост мировой экономики замедлится и не превысит 3 % на фоне энергетического и логистического шока, связанного с конфликтом на Ближнем Востоке. Рост стоимости энергоносителей и транспортировки усилил инфляционное давление в крупнейших экономиках и повысил вероятность ужесточения глобальных финансовых условий. Волатильность товарно-сырьевых рынков остается высокой: в сентябре цена нефти Brent вновь превысила 100 долларов за баррель. При этом нефтяной рынок постепенно адаптируется к ограничениям предложения, и в базовом сценарии дефицит нефти в 2026 году сменится профицитом в 2027 году.
Для стран региона основным каналом передачи внешних шоков остается торговля. Влияние высоких сырьевых цен неоднородно и зависит от структуры экспорта и импорта, однако в базовом сценарии сальдо текущего счета в 2026 году улучшится во всех странах, кроме Таджикистана. Наиболее заметное улучшение ожидается в Казахстане, где дефицит текущего счета сократит ся до 1,0 % ВВП с 4,1 % ВВП в 2025 году. В России профицит увеличится до 1,7 % ВВП, в Беларуси и Армении дефициты сократятся соответственно до 1,1 и 6,7 % ВВП. В Кыргызстане дефицит останется высоким - 22,4 % ВВП, поскольку рост мировых цен на золото почти не отразился на торговом балансе из-за сжатия физических объемов экспорта. В Таджикистане профицит сократится до 7,1 % ВВП на фоне роста стоимости импорта топлива и ограничений физических объемов экспорта металлов.
Внутри региона усиливается расхождение экономической динамики. Рост ВВП России, на которую приходится основная часть совокупного ВВП региона, замедляется до 0,6 %, тогда как без учета России экономики региона вырастут примерно на 4,8 %. Сильный внутренний спрос поддерживает высокие темпы роста в большинстве стран Центральной Азии, но одновременно усиливает проинфляционные риски.




 Касым Мажен Нурбекулы: Казахстан и Армения имеют широкие возможности для цифрового сотрудничества
 Политолог: Продовольственная безопасность Армении находится под угрозой из-за бездействия властей
 Эксперт: Визовый режим с Россией в рамках сближения Армении с ЕС несет риски для армянской турсферы
 Политик: цена на бензин в Армении достигла исторического максимума - 600 драмов за литр
 Правительство выделит дополнительно 1.035 млрд. драмов на софинансирование субвенционных программ в областях страны
 С 10 июля запрещается вывоз из Армении физическими лицами фитосанитарно контролируемых товаров свыше 5 кг
 Без развитых горнодобывающей и металлургической отраслей невозможно представить сегодня технологическое развитие Армении - вице-президент ЗММК
 Впервые в банковской системе Армении внедряется институт реструктуризации неплатежеспособных банков