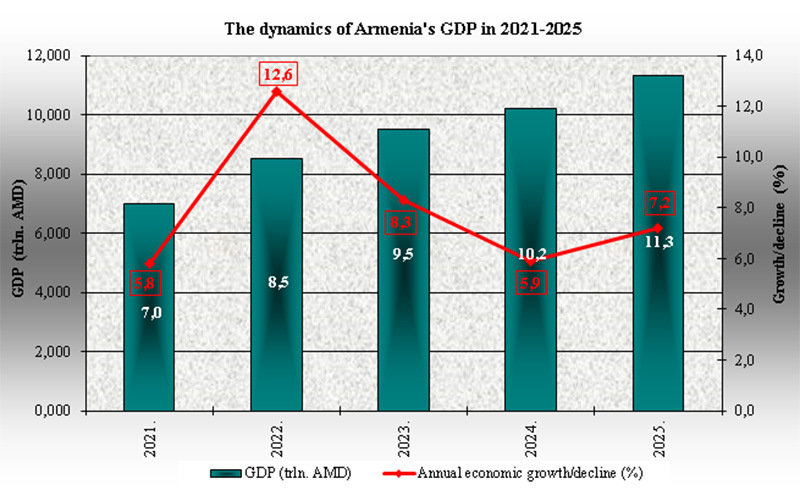


Արմինֆո.2026 թվականին Հայաստանի տնտեսությունը կաճի 5,8%-ով։ Չնայած ներքին պահանջարկի աստիճանաբար կարգավորմանը՝ երկրի տնտեսությունը կպահպանի կայուն աճի տեմպերը, իսկ հետագա տարիներին գնաճը կմոտենա Հայաստանի Կենտրոնական բանկի թիրախային մակարդակին: Այդ մասին ասվում է Կայունացման և զարգացման եվրասիական հիմնադրամի (ԿԶԵՀ) հրապարակած նոր տարածաշրջանային տնտեսական ամփոփագրում (աշուն 2026), որը պարունակում է 2026-2029 թվականներին Հայաստանի տնտեսական աճի, գնաճի և այլ մակրոտնտեսական ցուցանիշների կանխատեսումներ։
Հայաստանի վերաբերյալ հիմնական եզրակացությունների և կանխատեսումների համաձայն, 2027 թվականին ակնկալվում է Հայաստանի տնտեսության 5,1% աճ, իսկ 2028-2029 թվականներին՝ տարեկան 5,0% աճ ։ Ընդ որում, բարձր համախառն ներքին պահանջարկը կմնա տնտեսական ակտիվության առանցքային գործոն։
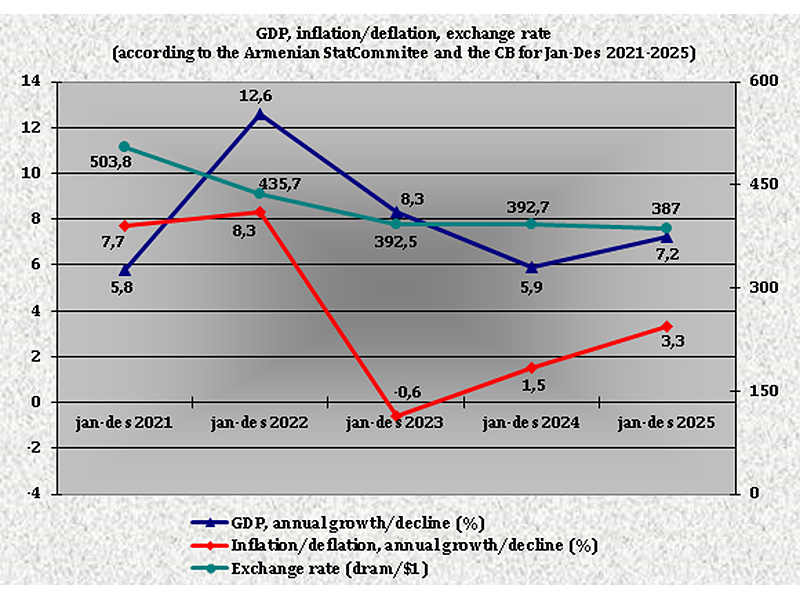
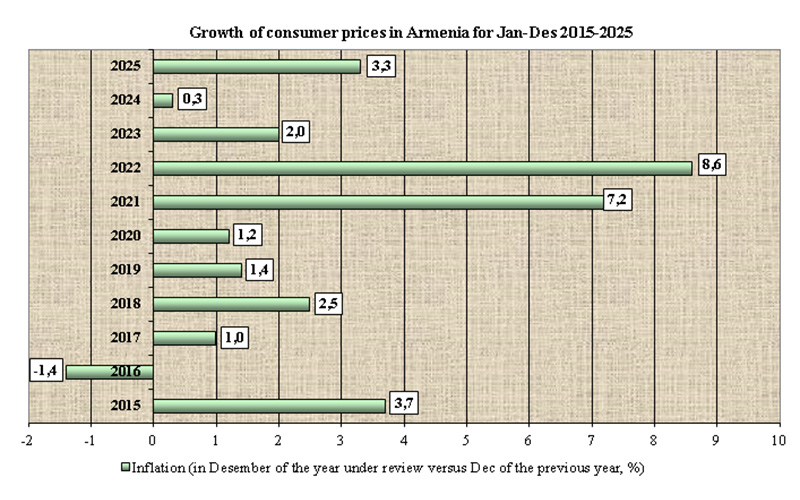
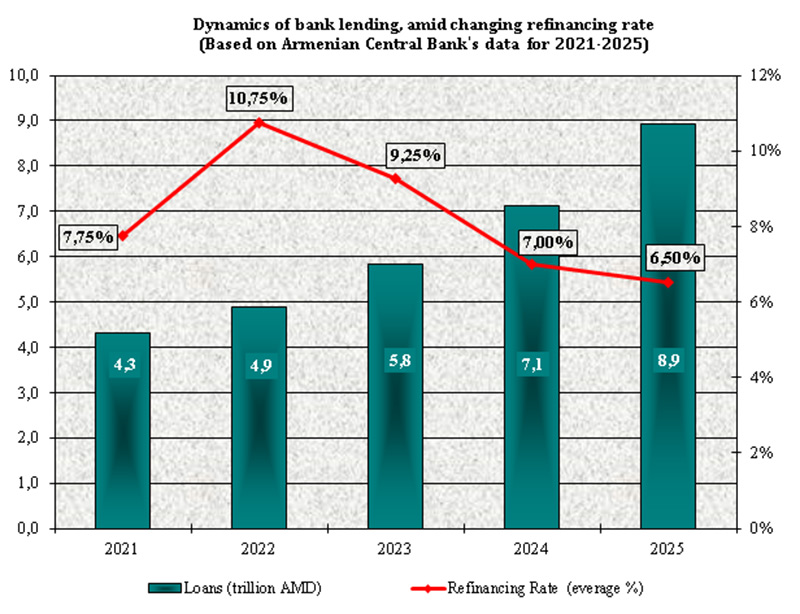
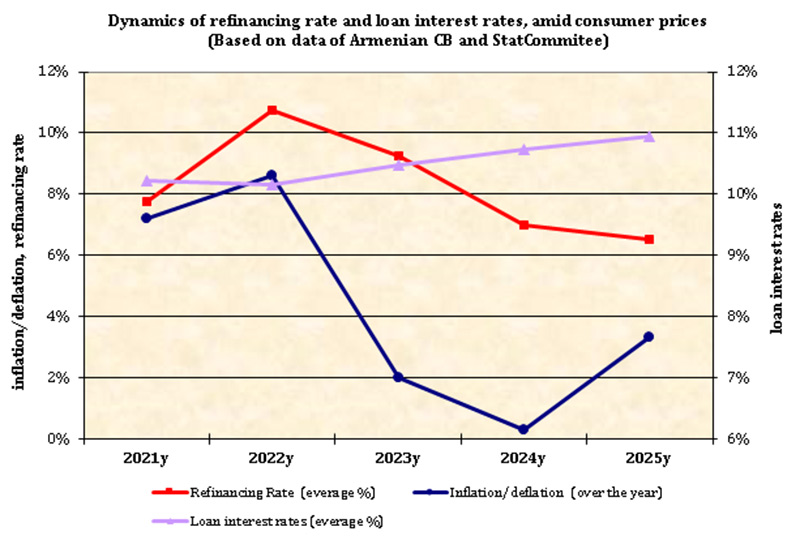
Ինչպես ասվում է կանխատեսման մեջ, չնայած բարձր մասնավոր սպառմանը, որը գնային ճնշում է ստեղծում, տարվա առաջին կիսամյակում գնաճի արագացման էական մասը կապված է եղել առաջարկի գործոնների հետ. հունիսի արդյունքներով գների աճը հասել է տարեկան 5,1%-ի՝ 2025 թվականի 3,3%-ից հետո։ Օգոստոսին գնաճը սրբագրվել է մինչև տարեկան 4,4% ՝ դեռևս բարձր մնալով ՀՀ ԿԲ թիրախից։ Կարգավորիչը, միաժամանակ, 2026 թվականի առաջին կիսամյակի ընթացքում անփոփոխ է պահել վերաֆինանսավորման տոկոսադրույքը՝ 6,5%-ի մակարդակում։ ԿԶԵՀ-ի վերլուծաբանների կանխատեսմամբ՝ 2026 թվականի վերջին Հայաստանում գնաճը կկազմի 4,1 տոկոս՝ գտնվելով Կենտրոնական բանկի թիախային միջակայքի վերին սահմանին մոտ։ 2027-2029 թվականներին կանխատեսվում է դրա կայունացում մոտ 3%-ի մակարդակում։
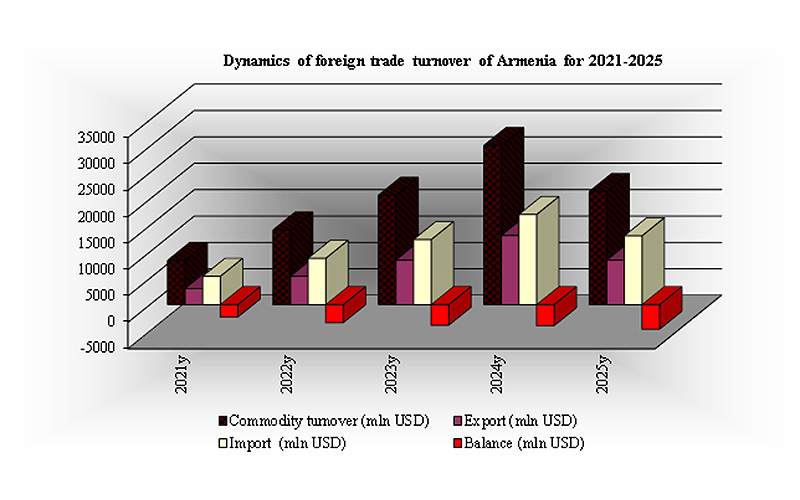
2026 թվականի հունվար-հունիս ամիսներին բյուջեի կատարողականը բնութագրվել է եկամուտների աճով և ծախսերի զգալի թերակատարմամբ, առաջին հերթին՝ կապիտալ ծախսերի։ Արդյունքում՝ բյուջեն կատարվել է ՀՆԱ-ի 1,3% հավելուրդով։ Միաժամանակ, ներքին բարձր ակտիվությունը շարունակել է արտացոլվել արտաքին հատվածում․ պահպանվել է ընթացիկ գործառնությունների հաշվի զգալի դեֆիցիտը՝ ապրանքների առևտրի դեֆիցիտի ընդլայնման ֆոնին, ինչը միայն մասամբ փոխհատուցվել է ծառայությունների և փոխանցումների աճով: Վճարային հաշվեկշռի ընթացիկ գործառնությունների հաշվի դեֆիցիտը միջնաժամկետ հեռանկարում կպահպանվի ՀՆԱ-ի 5-6% - ի մակարդակում:
2026 թվականին պետական բյուջեի պակասուրդը ՀՆԱ-ի 3,5 տոկոսից կկրճատվի մինչեւ ՀՆԱ-ի 2,2 տոկոսը 2029 թվականը՝ աստիճանական բյուջետային համախմբման շրջանակներում:
Զեկույցում նշվում է, որ 2026 թվականի առաջին կիսամյակում դեպի Հայաստան կապիտալի զուտ ներհոսքն աճել է մինչեւ մոտ 1,8 մլրդ դոլար։ Միևնույն ժամանակ, զգալիորեն աճել է մասնավոր հատվածի օտարերկրյա պարտավորությունների ներհոսքը. առանց պետական հատվածի զուտ պարտավորությունների ստանձնումը 2025 թվականի առաջին կիսամյակում 0,5 միլիարդ դոլարից աճել է մինչև մոտ 2,1 միլիարդ դոլար՝ 2026 թվականի առաջին կիսամյակում: Միաժամանակ, արտաքին ֆինանսավորման արժեքը նվազել է, իսկ ոչ ռեզիդենտների հետաքրքրությունը դրամային ակտիվների նկատմամբ աճել է ։ Պետական պարտատոմսերի շուկայում ոչ ռեզիդենտների մասնաբաժինը 2025 թվականի վերջի մոտ 7,5% - ից հասել է 10,9%-ի՝ 2026 թվականի հունիսին, իսկ ինքնիշխան ռիսկի հավելավճարը մոտեցել է պատմական ցածր ցուցանիշներին: Սա կարող է արտացոլել բարենպաստ գլոբալ ֆինանսական ցիկլի և երկրի ռիսկերի ընկալման բարելավման համադրությունը:
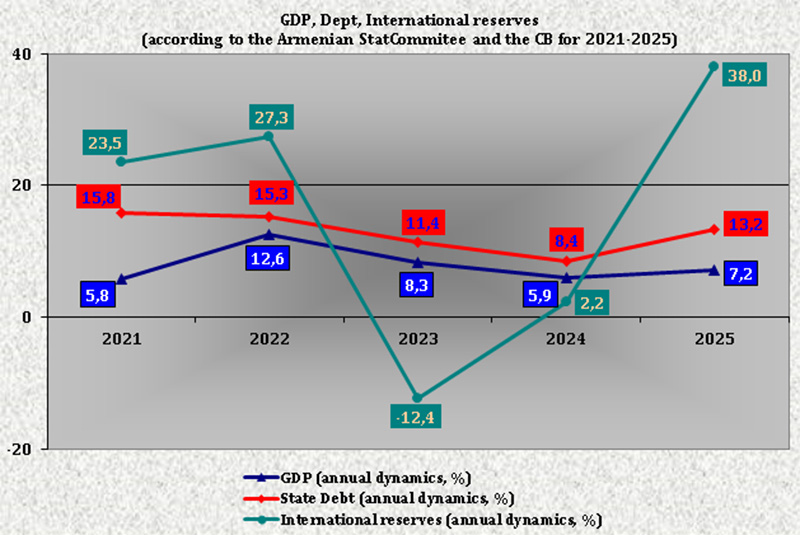
Հիմնադրամի վերլուծաբանները կարծում են, որ կապիտալի ներհոսքի արագացումը նպաստել է միջազգային պահուստների կուտակմանը: Այդ գործընթացն ուղեկցվել է արտարժույթի զգալի առաջարկով և պահուստների կուտակմամբ. հունվար - հունիսին ՀՀ ԿԲ-ը ձեռք է բերել 1,16 մլրդ դոլար։ 2026 թվականի հունիսի վերջի դրությամբ համախառն միջազգային պահուստները կազմել են 5,92 միլիարդ դոլար։ Միաժամանակ, պահպանվում է դրամի ամրապնդման ուղղությամբ ճնշումը։ Ընդհանուր առմամբ, ֆինանսական ներհոսքերի զգալի դերը պահպանում է Հայաստանի զգայունությունը գլոբալ ներդրողների կողմից ռիսկի ախորժակի նվազեցման ռեժիմի հնարավոր անցման նկատմամբ. հոսքերի կտրուկ շրջադարձը կարող է հանգեցնել դրամի թուլացման, պահուստների կրճատման եւ արտաքին ֆինանսավորման արժեւորման: Ինքնիշխան ռիսկի հավելավճարը մոտ է պատմական նվազագույնին: 2031 թվականին մարման ենթակա եվրապարտատոմսերի սպրեդները շարունակում են նեղանալ՝ արտացոլելով գլոբալ և Հայաստանին հատուկ գործոնների համադրությունը։
Մինչդեռ, Հայաստանի տնտեսության համար անորոշության հիմնական աղբյուրները կապված են արտաքին պահանջարկի և զբոսաշրջային հոսքերի, ինչպես նաև պարենի և էներգառեսուրսների համաշխարհային գների դինամիկայի հետ: Հայաստանում տնտեսական ռիսկերը կապված են աշխատանքային և կապիտալ ռեսուրսների հնարավոր լրացուցիչ ներհոսքի, ինչպես նաև զբոսաշրջային հոսքի հետ, որոնք կարող են արագացնել ՀՆԱ-ի աճը: Միևնույն ժամանակ, Ռուսաստանի միգրացիոն քաղաքականության հնարավոր խստացումը կարող է հակառակ ուղղությամբ գործել։
Գնաճամետ ռիսկերը կապված են Ռուսաստանից գազի մատակարարումների գների հնարավոր փոփոխության կամ մատակարարումների պայմանների վերանայման հետ։ Գազի թանկացումը կարող է բարձրացնել գնաճը, հանգեցնել դրամի թուլացման, ճնշում ստեղծել ներքին պահանջարկի և բյուջեի վրա։
Կապիտալի ներհոսքի դանդաղումը կամ դրա հանկարծակի արտահոսքը կարող է հանգեցնել ռիսկի հավելավճարի աճի, դրամի թուլացման և արտարժույթով պարտքի սպասարկման բեռի ավելացման։
Ներքին պահանջարկի աճը կարող է կենտրոնանալ առանձին ոլորտներում։ Հնարավոր է սսրբագրում անշարժ գույքի շուկայում և շինարարությունում։ Չի բացառվում բյուջետային ծախսերի (առաջին հերթին ՝ կապիտալ) թերակատարումը։
Բացի Հայաստանից, ակնարկը պարունակում է Բելառուսի, Ղազախստանի, Ղրղզստանի, Ռուսաստանի և Տաջիկստանի վերաաաբերյալ մակրոտնտեսական կանխատեսումներ՝ ներառյալ տնտեսական աճի և գնաճի ցուցանիշները, ինչպես նաև հիմնական տնտեսական ռիսկերի վերլուծություն:
Զեկույցում ասվում է, որ 2026 թվականին տարածաշրջանի տնտեսությունների համար արտաքին պայմանները պակաս բարենպաստ են դարձել։ Համաշխարհային տնտեսության աճը կդանդաղի և չի գերազանցի 3 տոկոսը՝ Մերձավոր Արևելքում հակամարտության հետ կապված էներգետիկ և լոգիստիկ շոկի ֆոնին: Էներգակիրների և փոխադրման արժեքի աճը մեծացրել է գնաճային ճնշումը խոշորագույն տնտեսություններում և մեծացրել համաշխարհային ֆինանսական պայմանների խստացման հավանականությունը: Ապրանքահումքային շուկաների անկայունությունը շարունակում է բարձր մնալ.սեպտեմբերին Brent նավթի գինը կրկին գերազանցել է 100 դոլարը՝ մեկ բարելի դիմաց: Ընդ որում, նավթի շուկան աստիճանաբար հարմարվում է առաջարկի սահմանափակումներին, եւ բազային սցենարում 2026 թվականին նավթի դեֆիցիտը կփոխարինվի հավելուրդով 2027 թվականին։
Տարածաշրջանի երկրների համար արտաքին ցնցումների փոխանցման հիմնական խողովակը մնում է առևտուրը ։ Բարձր հումքային գների ազդեցությունը տարասեռ է և կախված է արտահանման և ներմուծման կառուցվածքից, սակայն բազային սցենարում ընթացիկ հաշվի սալդոն 2026 թվականին կբարելավվի բոլոր երկրներում՝ բացի Տաջիկստանից։ Առավել նկատելի բարելավում է սպասվում Ղազախստանում, որտեղ ընթացիկ հաշվի դեֆիցիտը 2025 թվականին ՀՆԱ-ի 4,1%-ից կկրճատի մինչև ՀՆԱ-ի 1,0%։ Ռուսաստանում հավելուրդը կավելանա մինչև ՀՆԱ-ի 1,7%, Բելառուսում և Հայաստանում դեֆիցիտները կկրճատվեն, համապատասխանաբար, մինչև ՀՆԱ-ի 1,1 և 6,7%: Ղրղզստանում դեֆիցիտը կմնա բարձր ՝ ՀՆԱ-ի 22,4% - ը, քանի որ ոսկու համաշխարհային գների աճը գրեթե չի ազդել առևտրային հաշվեկշռի վրա՝ արտահանման ֆիզիկական ծավալների նվազման պատճառով: Տաջիկստանում հավելուրդը կկրճատվի մինչեւ ՀՆԱ-ի 7,1 տոկոս՝ վառելիքի ներմուծման արժեքի աճի եւ մետաղների արտահանման ֆիզիկական ծավալների սահմանափակումների ֆոնին:
Տարածաշրջանի ներսում մեծանում է տնտեսական դինամիկայի անհամապատասխանությունը։ Ռուսաստանի ՀՆԱ-ի աճը, որին բաժին է ընկնում տարածաշրջանի համախառն ՀՆԱ-ի հիմնական մասը, դանդաղում է մինչեւ 0,6 տոկոս, մինչդեռ, առանց հաշվի առնելու Ռուսաստանը, տարածաշրջանի տնտեսությունները կաճեն մոտ 4,8 տոկոսով: Ուժեղ ներքին պահանջարկը պահպանում է աճի բարձր տեմպերը Կենտրոնական Ասիայի երկրների մեծ մասում, բայց, միևնույն ժամանակ ուժեղացնում է գնաճամետ ռիսկերը: