

Արմինֆո. Հայաստանի Կենտրոնական բանկը որոշել է բարձրացնել նորմատիվային հավելավճարը՝ կապիտալի հակացիկլիկ բուֆերը (ԿՀԲ) մինչև 2,25%, և այդ նորմը ուժի մեջ կմտնի 2027 թվականի մայիսից։ Մինչ այդ ՝ 2027 թվականի փետրվարից ԿՀԲ-ը գործող 1,75% - ից կբարձրացվի մինչև 2% (ԿԲ 2026 թվականի հուլիսի 28-ի որոշմամբ) ։ Ինչպես նշվում է ՀՀ ԿԲ - ի նախօրեին հրապարակված հաղորդագրության մեջ, ԿՀԲ մինչև 2,25 տոկոս բարձրացնելու որոշումը ԿԲ խորհուրդը կայացրել է ս.թ. հոկտեմբերի 20-ին' հիմնվելով Մակրո-ֆինանսական և վարկային շուկայի զարգացման համակողմանի վերլուծության վրա:
ԿՀԲ-ի վերաբերյալ ԿԲ-ի ներկայիս որոշումը հիմնավորող վերլուծությունը ցույց է տվել, որ, նախ, ՀՆԱ-ի նկատմամբ վարկերի գնահատման հարաբերակցությունը շարունակել է աճել ՝ ս.թ. II եռամսյակում կազմելով 87% (նախորդ եռամսյակի 84% - ի դիմաց) ։ Համապատասխանաբար, գրեթե 6,6 տոկոսային կետով աճել է վարկեր/ՀՆԱ ճեղքվածքը։ Նույնս ժամանակահատվածում աճել է նաև ֆինանսական ցիկլի ինդեքսը, ինչը հիմնականում պայմանավորված է տարեսկզբից անշարժ գույքի շուկայում նկատվող ակտիվության աճով և վարկավորման բարձր տեմպերի պահպանմամբ:
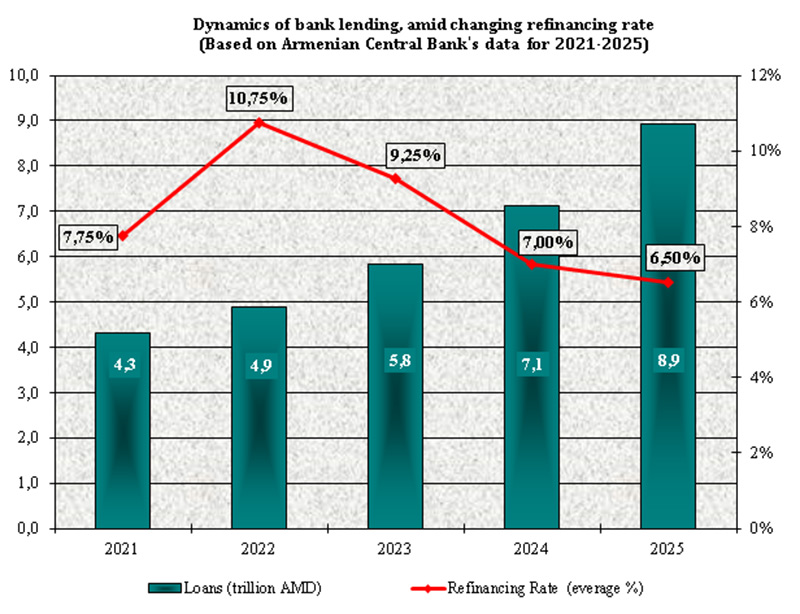
Երկրորդ ՝ հաշվետու եռամսյակում վարկավորման շուկայում ընդհանուր առմամբ նկատվող բարձր ակտիվությունը գրեթե պահպանվել է, ինչը տեսանելի է ինչպես ընդհանուր վարկային պորտֆելի, այնպես էլ վարկավորման աճի տեմպերից ՝ ճյուղային կտրվածքով ։ Մասնավորապես, վարկային պորտֆելի տարեկան աճի բարձր տեմպերը պահպանվել են ։ Սպառողական վարկերի գծով բարձր աճը նույնպես պահպանվել է ՝ չնայած տարեսկզբից նկատվող տեմպերի որոշակի դանդաղմանը։ Միեւնույն ժամանակ, հիփոթեքային վարկավորումը, անցյալ տարի արձանագրված անկման կայուն միտումներից հետո, այս տարվա սկզբից սկսել է արագանալ։
Երրորդ, անշարժ գույքի շուկայում արձանագրվել են ակտիվության աճի միտումներ։ Մասնավորապես, տարեսկզբի համեմատ զգալիորեն բարձրացել է անշարժ գույքի միջին գինը, ինչը կարող է պայմանավորված լինել արտաքին պահանջարկի մեծացմամբ և ներքին շուկայում արձանագրվող անշարժ գույքի ՝ որպես ներդրումային ակտիվի նկատմամբ հետաքրքրության աճով: Հաշվի առնելով նաև հիփոթեքային վարկավորման ակտիվացումը և շինարարության ոլորտի վարկավորման բարձր տեմպերի պահպանումը ՝ նշվածը կարող է ազդարարել արագացման նոր փուլի մասին ՝ ռիսկերի միաժամանակյա հնարավոր կուտակմամբ:
Չորրորդ, անշարժ գույքի շուկայում (ներառյալ հիփոթեքը եւ շինարարության ոլորտի վարկավորումը) զարգացումը գտնվում է ՀՀ Կենտրոնական բանկի մշտական մոնիտորինգի ներքո, որպեսզի գնահատվի համապատասխան գործողությունների/գործիքակազմի վերանայման նպատակահարմարությունը, որոնք ուղղված են այդ ոլորտում ռիսկերի հնարավոր կուտակման նվազեցմանը/վերացմանը:
Նշենք, որ ի սկզբանե բանկերի կապիտալի նորմատիվի ՝ կապիտալի հակացիկլիկ բուֆերի (ԿՀԲ) նկատմամբ հավելավճար սահմանելու մասին որոշումը Կենտրոնական բանկն ընդունել էր 2020թ. հուլիսի 31 - ին ՝ սահմանելով ռիսկով կշռված ակտիվների 0% - ի մակարդակում ՝ նույն տարվա օգոստոսից ուժի մեջ մտնելով ։ Այդ ժամանակվանից ի վեր ԿՀԲ-ի նշաձողը ավելի քան 2 տարի պահվել է զրոյական նշանի վրա ։ Այնուհետև, 2022 թվականի հոկտեմբերի 24-ին ԿԲ Խորհուրդը որոշել է բարձրացնել ԿՀԲ-ն զրոյական նիշից մինչև 1% ՝ այս նորմի ուժի մեջ մտնելով 2023 թվականի մայիսից։ Այնուհետև 2023 թվականի մայիսին որոշում է կայացվել բարձրացնել ԿՀԲ-ն նույն թվականի օգոստոսից մինչև 1,5% ՝ պահպանելով այդ մակարդակը մինչև 2025 թվականի մայիս, որին հաջորդել է հետագա բարձրացում մինչև 1,75%, և այդ նշաձողը, համաձայն ԿԲ 2026 թվականի հուլիսի 28-ի որոշման, 2027 թվականի փետրվարից կբարձրացվի մինչև 2%, իսկ այնուհետև 2027 թվականի մայիսից կհաջորդի հերթական բարձրացումը մինչև 2,25% (ԿԲ-ն նման որոշում է կայացրել 2026 թվականի հոկտեմբերի 20-ին)։ Ի դեպ, ԿՀԲ-ն մինչեւ 2 տոկոս բարձրացնելու մասին հուլիսյան որոշման հրապարակմամբ ԿԲ-ն մեջբերել է իրականացված մակրոսթրես-թեստավորման գնահատականները, որոնց համաձայն, ֆինանսական ցիկլի ընթացիկ փուլում ենթադրյալ շոկի հետեւանքով չնախատեսված կորուստները կլանելու համար անհրաժեշտ լրացուցիչ կապիտալի ծավալը գնահատվում է գրեթե 211 մլրդ դրամ կամ ռիսկով կշռված ակտիվների 2,04 տոկոսը ։
Հակացիկլիկ հավելավճարը անհրաժեշտ է բանկի կորուստները ծածկելու համար, եթե բանկային ոլորտում համակարգային ռիսկի սահմանային արժեքներ առաջանան: "Բանկերի կապիտալի համարժեքության նորմատիվի սահմանաչափից բարձր շեմերի սահմանման եւ հաշվարկման կարգի " համաձայն, կարգավորիչը ամեն եռամսյակ վերանայում է ԿՀԲ-ի շեմը: Այս հավելավճարի գործարկումը նպատակ ունի աջակցել բանկային հատվածի կայունությանը։ ԿՀԲ-ի փոփոխությունը (նվազման կամ բարձրացման ուղղությամբ) կախված է մակրո-ֆինանսական պայմաններից, անորոշության աստիճանից և համակարգային ռիսկերի զարգացման սցենարից: